 Jonathan
Seguro que has escuchado muchas veces la palabra inflación: en las noticias, cuando hablamos del precio de la vivienda, de la comida, de la gasolina o incluso de los tipos de interés.
Pero, ¿qué significa realmente? Y, sobre todo, ¿qué tiene que ver con tu bolsillo?
La inflación puede parecer un concepto económico muy lejano, pero en realidad la notas en cosas tan sencillas como hacer la compra, pagar el alquiler o llenar el depósito del coche. Entenderla ayuda a comprender por qué a veces sentimos que el dinero no llega igual que antes.
¿Qué es exactamente la inflación?
La inflación es un aumento generalizado y sostenido del nivel de precios de los bienes y servicios durante un periodo de tiempo. Dicho de una forma mucho más sencilla: cuando hay inflación, con la misma cantidad de dinero puedes comprar menos cosas que antes. El Banco de España explica que la pérdida de poder adquisitivo es una de sus consecuencias principales. citeturn0search0turn0search1
Por ejemplo, imagina que hace unos años necesitabas 50 € para hacer una compra determinada y ahora necesitas 60 € para comprar algo parecido. Si tus ingresos no han aumentado en la misma proporción, esa compra pesa más sobre tu presupuesto.
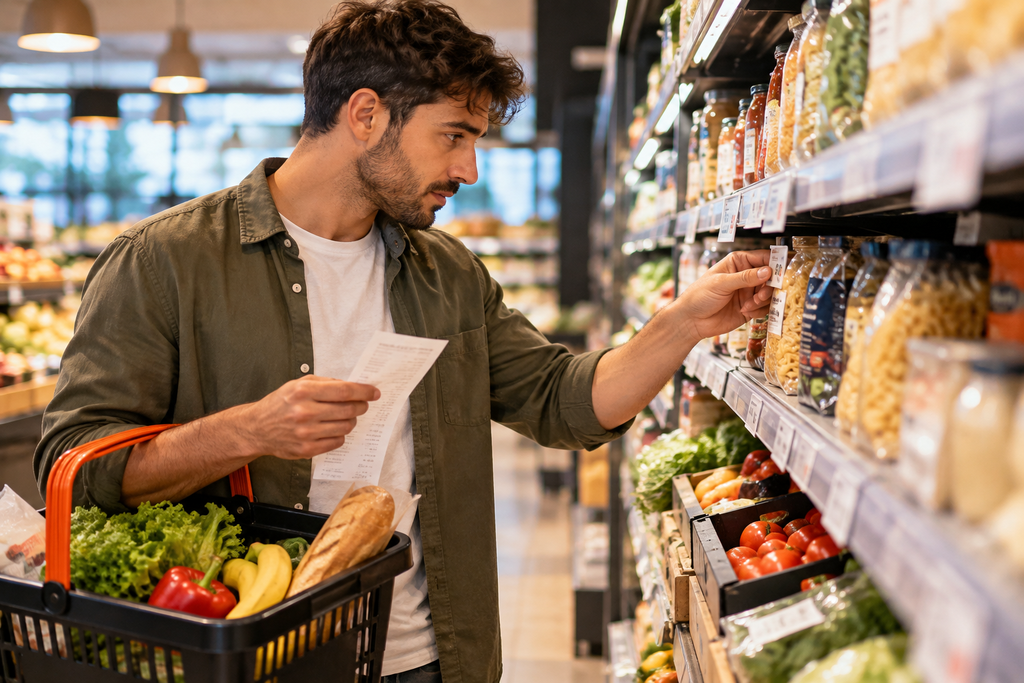
Imagen ilustrativa: la subida de precios puede notarse directamente al hacer la compra.
Inflación no significa que todo suba exactamente igual
Aquí hay un matiz importante. Cuando hablamos de inflación no queremos decir que absolutamente todos los productos suban al mismo tiempo o en la misma proporción.
Algunos precios pueden subir mucho, otros poco y algunos incluso bajar. El índice de precios de consumo, el IPC, recoge la evolución de un conjunto de bienes y servicios representativos del consumo de los hogares. En España lo calcula el INE. citeturn0search12
Por eso, la inflación que aparece en una estadística no tiene por qué coincidir exactamente con lo que tú notas en casa. Si gastas mucho en vivienda, electricidad o alimentación, por ejemplo, la evolución de esos precios puede tener más peso en tu economía personal.
¿Dónde la notas en tu vida cotidiana?
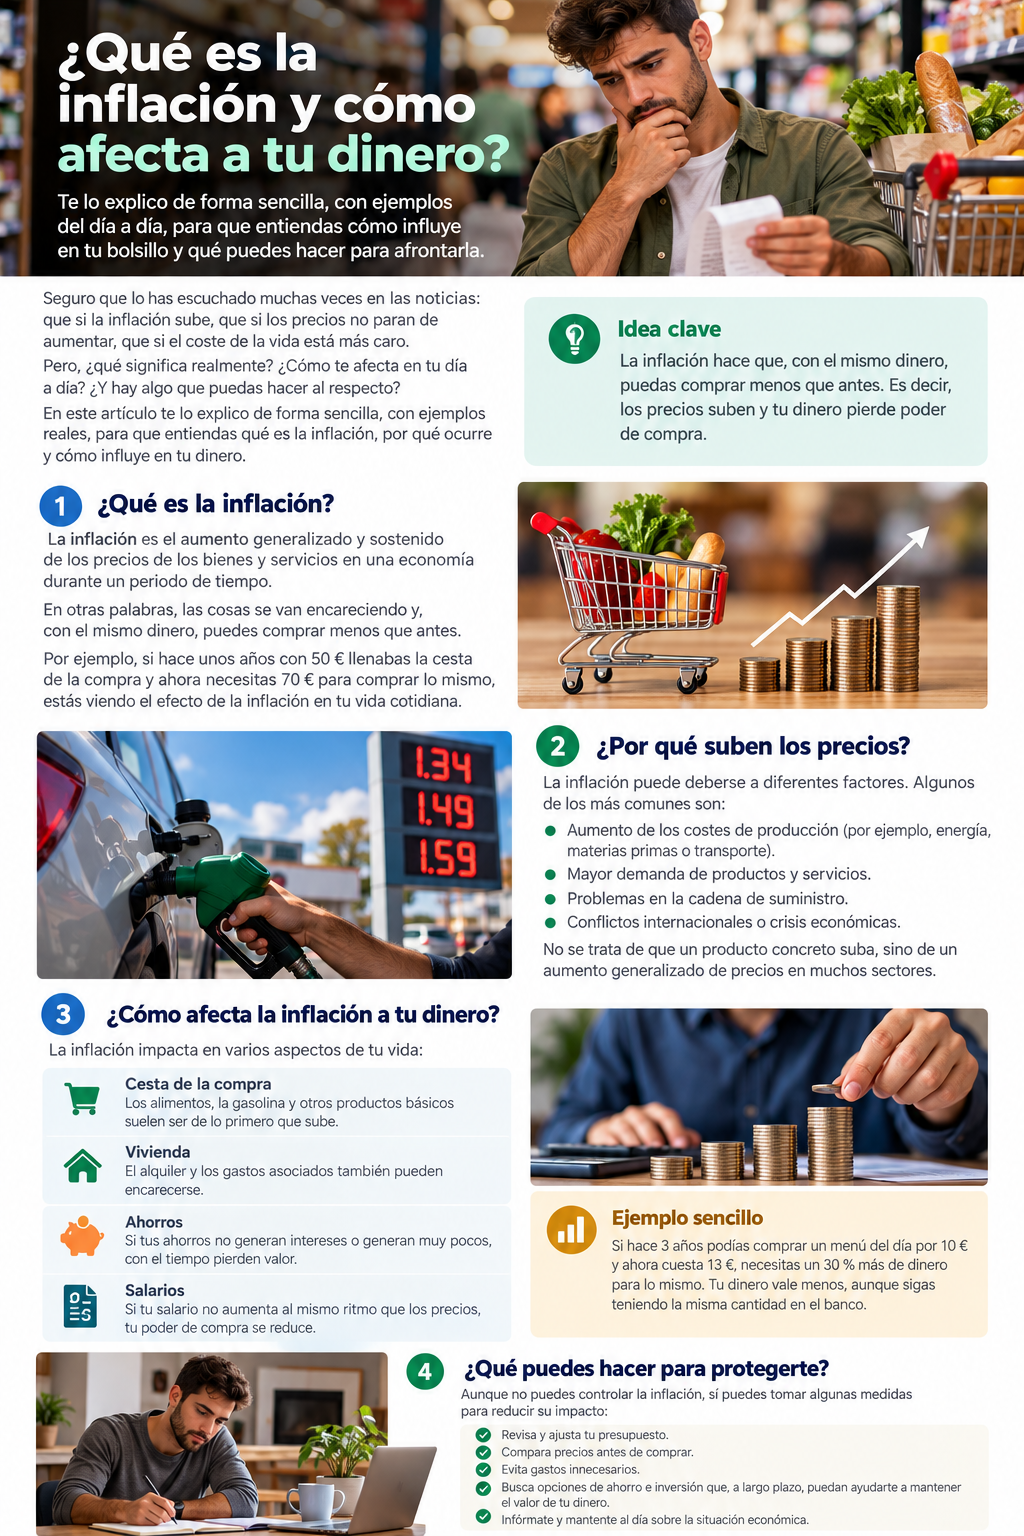
La forma más fácil de entender la inflación es mirar las cosas que pagamos habitualmente.
Alimentación: si suben los precios de productos que compras cada semana, tu cesta puede costarte más.
Vivienda: alquiler, suministros y otros gastos asociados pueden aumentar y ocupar una parte mayor de tus ingresos.
Transporte: combustible, transporte público y otros costes pueden influir en el presupuesto mensual.
Servicios: determinados servicios también pueden encarecerse con el tiempo.
Y aquí aparece una idea importante: la inflación no afecta a todas las personas exactamente igual. El Banco de España señala que el impacto depende, entre otras cosas, de los ingresos y de los hábitos de consumo de cada hogar. citeturn0search6
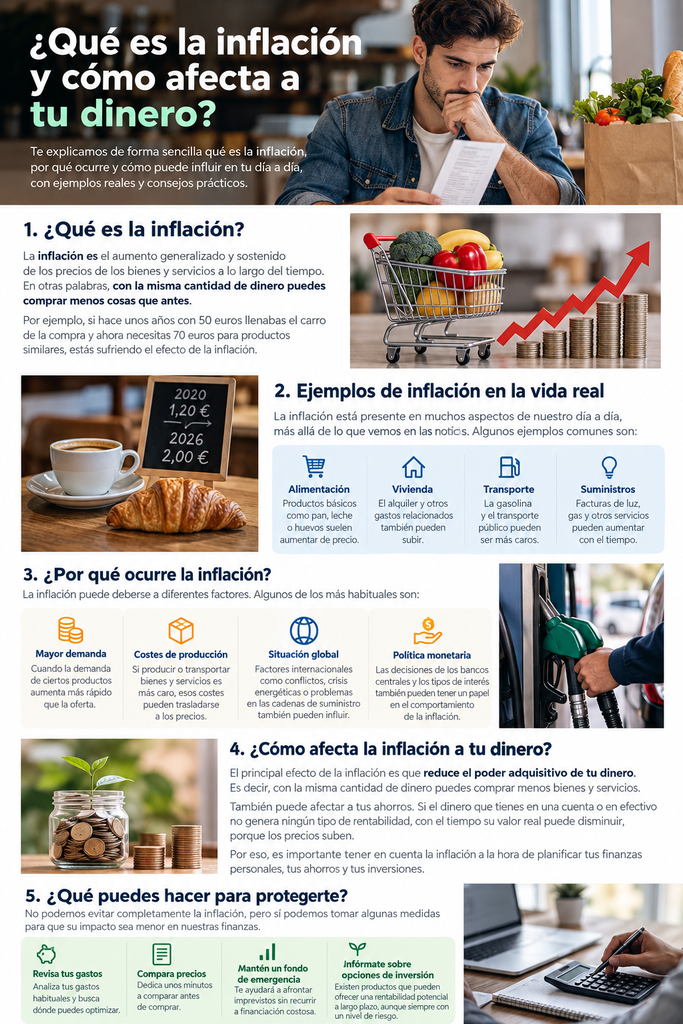
Infografía: ejemplos cotidianos de cómo la inflación puede afectar a diferentes gastos.
¿Por qué suben los precios?
No existe una única causa para todas las situaciones. La evolución de los precios puede estar relacionada con diferentes factores y, en ocasiones, con varios a la vez.
Mayor demanda: cuando aumenta la demanda de determinados bienes y servicios, los precios pueden subir.
Costes de producción: si aumentan costes como energía, materias primas o transporte, las empresas pueden trasladar parte de esos costes a los precios.
Problemas de suministro: dificultades en las cadenas de suministro pueden reducir la oferta disponible y presionar algunos precios.
Factores internacionales: energía, materias primas, conflictos o cambios económicos internacionales también pueden influir.
Política monetaria: las decisiones de los bancos centrales sobre los tipos de interés influyen en las condiciones financieras y en la evolución de la economía. citeturn0search7
¿Cómo afecta la inflación a tus ahorros?
Esta es probablemente una de las partes que más nos interesa cuando hablamos de finanzas personales.
Si tienes 5.000 € guardados, seguirás viendo 5.000 € en tu cuenta. Pero si los precios han aumentado, esos 5.000 € pueden comprar menos cosas que antes. El importe nominal es el mismo; lo que cambia es su poder adquisitivo.
Por eso, cuando analizamos un ahorro o una inversión, no basta con mirar cuánto dinero tenemos. También conviene tener en cuenta qué rendimiento obtenemos y cómo evoluciona el nivel general de precios.
Imagen ilustrativa: ahorrar no consiste solo en acumular dinero, también importa su poder adquisitivo con el paso del tiempo.
¿Y qué pasa con los préstamos?
La inflación también puede relacionarse con el coste de la financiación. Cuando los bancos centrales elevan los tipos de interés para combatir una inflación elevada, los tipos que aplican las entidades a algunos productos de financiación pueden aumentar.
El efecto concreto depende del producto. En un préstamo a tipo fijo, por ejemplo, la cuota puede mantenerse según lo pactado. En uno a tipo variable, las revisiones pueden hacer que la cuota cambie. Por eso es importante revisar siempre las condiciones concretas del contrato. citeturn0search4
Un ejemplo muy sencillo
Imagina que hace unos años podías hacer una compra mensual con 300 €. Si los productos que compras habitualmente se encarecen y ahora esa misma compra cuesta 330 €, necesitas 30 € adicionales para mantener un consumo parecido.
Si tu sueldo no cambia, esos 30 € tienen que salir de alguna parte: quizá ahorres menos, reduzcas otros gastos o cambies algunos productos.
Eso es una de las formas más sencillas de entender la pérdida de poder adquisitivo: no necesariamente tienes menos euros, pero esos euros te permiten hacer menos cosas.
¿Qué puedes hacer para reducir su impacto?
No podemos controlar la inflación desde nuestra economía doméstica. Tampoco podemos evitar que cambien los precios. Pero sí podemos intentar adaptar nuestras decisiones.
Revisa tus gastos: saber en qué se va tu dinero permite detectar aumentos y gastos que ya no son prioritarios.
Compara precios: especialmente en compras recurrentes, comparar puede marcar diferencias.
Revisa tus contratos: seguros, suministros, financiación y suscripciones pueden tener cambios de precio o condiciones.
Mantén un colchón financiero: disponer de ahorro para imprevistos puede darte margen cuando aumentan algunos gastos.
Infórmate antes de decidir: si buscas un producto de ahorro o inversión, entiende su rentabilidad, riesgos, costes y relación con la inflación.
Estas medidas no eliminan la inflación, pero pueden ayudarte a tener más control sobre tu presupuesto.
Inflación y salario: ¿qué pasa si cobro lo mismo?
Si los precios suben mientras tus ingresos permanecen iguales, tu capacidad de compra puede reducirse. El Banco de España ha analizado cómo la inflación afecta a los hogares a través de los ingresos, el consumo y la riqueza, y destaca que el impacto puede ser diferente según las circunstancias de cada hogar. citeturn0search6
Por eso, cuando hablamos de una subida salarial, no solo importa cuánto aumenta el sueldo en euros. También importa cómo evolucionan los precios durante ese mismo periodo.
En resumen
La inflación es el aumento generalizado y sostenido de los precios. Su consecuencia más fácil de entender es que el dinero pierde poder adquisitivo: con la misma cantidad de euros podemos comprar menos que antes.
La notas en la cesta de la compra, la vivienda, el transporte, los servicios y muchas otras áreas de la vida cotidiana. También puede afectar a nuestros ahorros y a las condiciones de determinados productos financieros.
No se trata de vivir pendiente de cada subida de precios. Se trata de entender qué está pasando para poder organizar mejor nuestro dinero, revisar nuestros gastos y tomar decisiones financieras con más información.
Fuentes consultadas
Banco de España – ¿Qué es la inflación?
Banco de España – ¿Qué es la inflación? ¿Cómo nos afecta?
Banco de España – La inflación no nos afecta a todos por igual
Banco de España – ¿Cómo afectan a mi dinero la inflación y la subida de los tipos de interés?
INE – Índice de Precios de Consumo (IPC), preguntas frecuentes
Contenido divulgativo. La evolución de precios y las condiciones financieras pueden cambiar con el tiempo.