 Jonathan
Los gastos hormiga son pequeños pagos del día a día, como el café de media mañana, una suscripción olvidada o el pedido a domicilio del jueves, que por separado no pesan, pero que sumados a final de mes se llevan una parte notable de tu sueldo. Aquí te explicamos qué son, cuáles son los más habituales, cómo calcular lo que te cuestan y cómo recortarlos sin renunciar a lo que de verdad disfrutas.
En resumen
- Un gasto hormiga es una compra pequeña, repetida y casi automática, que casi nunca apuntas.
- Lo que importa no es el precio de cada compra, sino multiplicarlo por el año: 2 € al día son 730 €.
- Para detectarlos, anota todo durante una semana o revisa los extractos de los últimos tres meses.
- No hace falta eliminarlos todos: se trata de decidir cuáles te compensan y cuáles no.
- Lo más eficaz es automatizar el ahorro el día que cobras, antes de gastar.
Tabla de contenidos
- Qué son los gastos hormiga
- Ejemplos de gastos hormiga en el día a día
- Cuánto te pueden costar al mes y al año
- Cómo detectar tus propios gastos hormiga
- Cómo reducirlos sin amargarte la vida
- Cómo encaja la regla 50/30/20
- Nuestra mirada
- Ordena tu dinero con una guía paso a paso
- Preguntas frecuentes
- Fuentes
Qué son los gastos hormiga
Son desembolsos pequeños que se repiten con frecuencia, se hacen casi sin pensar y rara vez se contabilizan. BBVA los define como pequeñas cantidades diarias que parecen insignificantes pero, al acumularse, pueden afectar de forma considerable al presupuesto.
Tres rasgos los distinguen de otros gastos:
- Son pequeños. Cada uno, por separado, no te preocupa.
- Se repiten. Aparecen varias veces por semana o cada mes.
- Son prescindibles o reducibles. No son el alquiler ni la luz: podrías gastar menos o nada.
La trampa, según explica Carlos Fernández, de Balio, está en que el cerebro no los trata como decisiones financieras, sino como un acto reflejo. Por eso no los notas. Banco Santander usa una imagen muy clara: es como una gota que cae de una tubería; una sola no importa, pero la repetición acaba inundando el presupuesto.
A veces oirás hablar de gastos “fantasma” y “vampiro”. En la práctica, son variantes: los fantasma son cobros que ni recuerdas haber aceptado, y los vampiro son los que se renuevan solos, como las suscripciones.
Ejemplos de gastos hormiga en el día a día
Estos son los más comunes entre quienes viven en España. Entre los habituales figuran el café diario fuera de casa, las máquinas expendedoras, el tabaco, el streaming y las apps con micropagos.
| Tipo | Ejemplos |
|---|---|
| Comida y bebida | Café de la mañana, bollería, snacks de máquina, botella de agua suelta |
| Comer fuera | Menú del mediodía diario, cañas, pedidos a domicilio |
| Suscripciones | Plataformas de series y música, apps que ya no usas, pruebas gratuitas que se renovaron |
| Compras online | Pequeños pedidos “de paso”, envíos pagados por no llegar al mínimo |
| Banco | Comisiones de mantenimiento, de transferencias o de cajeros |
| Otros | Tabaco, prensa, apuestas, micropagos en videojuegos |
Fíjate en que no todo lo pequeño es hormiga. Si la compra es consciente y la disfrutas, es simplemente un gasto elegido. Hormiga es lo que haces sin darte cuenta.
Cuánto te pueden costar al mes y al año
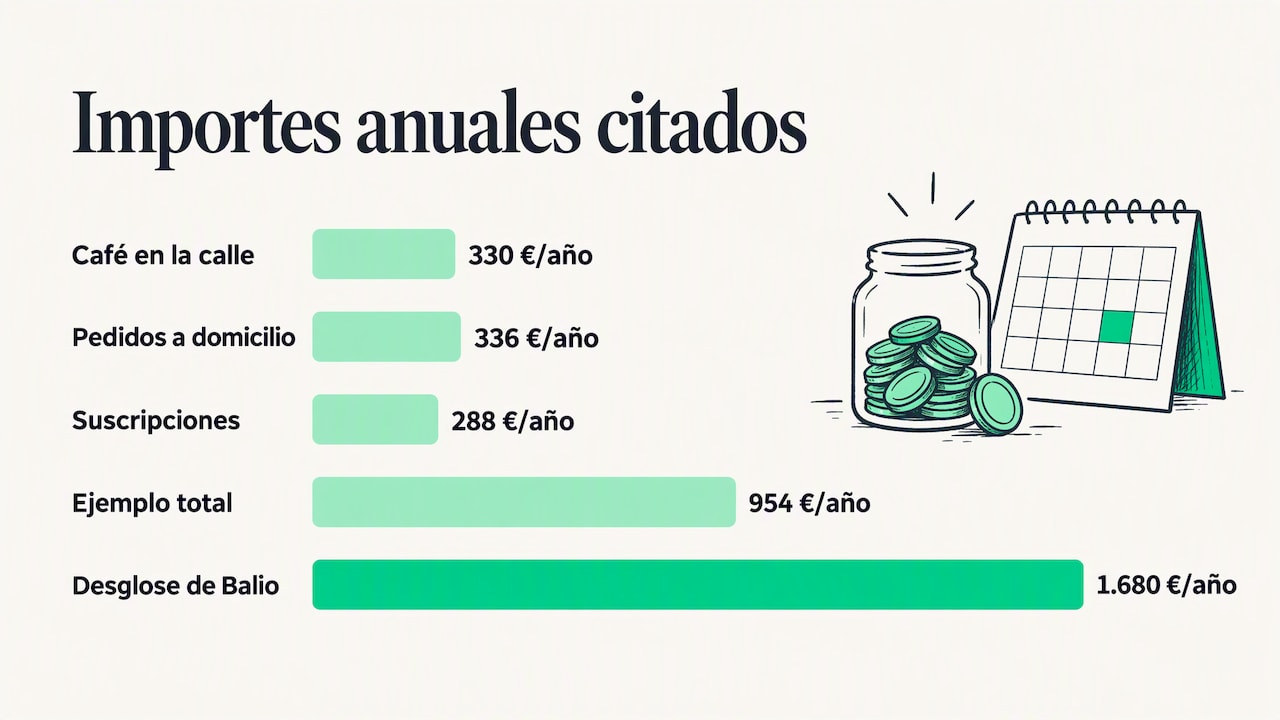
La cifra sorprende casi siempre. Según expertos citados por RTVE, el impacto medio ronda los 200 euros al mes por persona. Y un ejercicio de desglose de Balio sumó café, agua o refrescos en el trabajo, pedidos a domicilio, snacks, pequeñas compras en Amazon y comisiones bancarias hasta unos 1.680 euros al año.
Tu cifra será distinta, pero se calcula igual. Un ejemplo inventado, solo para que veas la mecánica:
- Café en la calle: 1,50 € × 220 días laborables = 330 € al año.
- Dos pedidos a domicilio al mes: 2 × 14 € × 12 = 336 € al año.
- Tres suscripciones que apenas usas: 3 × 8 € × 12 = 288 € al año.
Total: 954 € al año, sin haber hecho ninguna compra “grande”. Con esa cantidad podrías cubrir una buena parte de un fondo de emergencia.
Multiplicar por el año es el truco más útil: te permite preguntarte si ese gasto vale de verdad lo que te cuesta.
Cómo detectar tus propios gastos hormiga
Hay dos maneras, y conviene usar las dos.
Opción 1: una semana de apuntes
Durante siete días, anota cada gasto que no estuviera planificado. Banco Santander recomienda precisamente observar una semana y apuntar todo: así se ven los patrones impulsivos y se separan los hábitos de las necesidades reales. Sirve una nota en el móvil.
Opción 2: revisar tres meses de extractos
Abre los movimientos de tu cuenta y tu tarjeta de los últimos tres meses. Separa en tres grupos: gastos fijos inevitables (alquiler, luz, transporte), gastos variables conscientes (la compra, el ocio que planeaste) y todo lo demás. En ese tercer grupo es donde viven los gastos hormiga.
Si tu banco tiene una app que clasifica gastos por categorías, aprovéchala: ver las cosas agrupadas ayuda a convertir los impulsos en decisiones con datos.
Cómo reducirlos sin amargarte la vida
La idea no es vivir a pan y agua. Bancolombia lo explica bien: no son malos por sí mismos, y lo que importa es conocer su impacto para que no pongan en riesgo tus metas. Estos pasos funcionan en la práctica:
- Cancela lo que no uses. Revisa suscripciones y cobros periódicos. Es el recorte más rápido y no cuesta ningún esfuerzo después.
- Haz una lista y cíñete a ella. Sobre todo en el supermercado y por internet, donde las tentaciones son más fáciles. BBVA recomienda planificar lo que necesitas y evitar las compras compulsivas.
- Lleva el café o la merienda de casa algunos días. No hace falta todos.
- Deja una partida para caprichos. Si tu situación lo permite, destinar una cantidad fija a ellos evita la culpa y el descontrol.
- Espera 24 horas antes de una compra online no prevista. Muchas veces se te pasa el impulso.
- Automatiza el ahorro. XTB propone programar una transferencia automática a una cuenta de ahorro al empezar el mes, para que el dinero quede reservado antes de poder gastarse en lo prescindible.
Los gastos de la casa también esconden pérdidas pequeñas y constantes. Si quieres ver más opciones para ahorrar en electricidad, conviene revisarlas con la misma lógica: poco dinero cada mes que, al sumar, se nota.
Cómo encaja la regla 50/30/20
En los buscadores aparece a veces como “50-20-30”, pero la fórmula habitual es 50/30/20: el 50 % de tus ingresos netos para necesidades, el 30 % para deseos y el 20 % para ahorro o deudas.
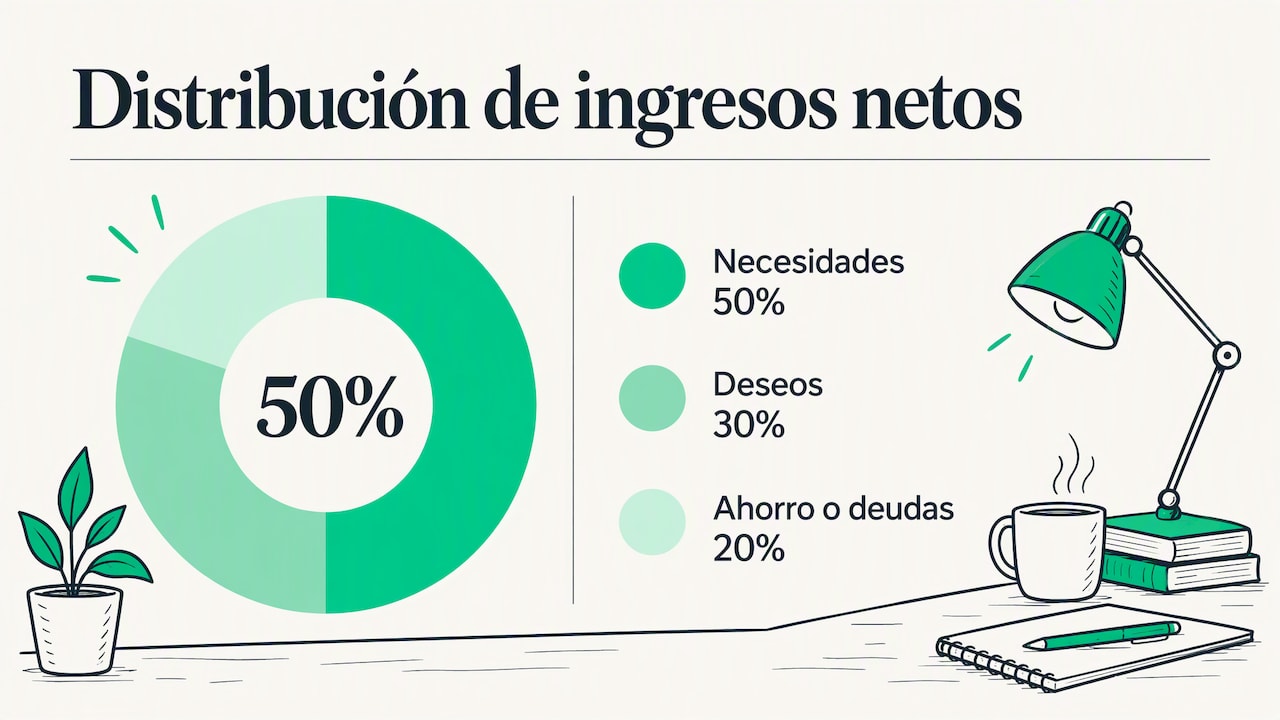
Los gastos hormiga caen casi todos en el bloque de deseos. Es decir, son lo que se come ese 30 % sin que lo notes. Si al revisar tus cuentas ves que tus deseos pasan del 30 %, probablemente la diferencia esté en esos pequeños pagos. Y si tus necesidades ya superan el 50 %, no te obsesiones con el porcentaje: úsalo como brújula, no como examen. Tienes más ideas en nuestra guía para ahorrar cada mes con un sueldo normal.
Nuestra mirada
Cuando hablamos con lectores, casi nadie dice “gasto demasiado”. Dicen “no sé en qué se me va el dinero”. Y casi siempre la respuesta no es una gran compra, sino un conjunto de hábitos que nadie ha mirado juntos.
Por eso no creemos en prohibirse nada. Creemos en mirar los números una vez, con calma, y decidir. Si un café de 1,50 € te alegra el día, mantenlo y recorta otra cosa. Lo que no funciona es gastar sin saberlo. Empieza por lo fácil: una semana de apuntes, una cancelación y una transferencia automática el día que cobras. Con eso ya habrás cambiado más de lo que parece.
— Jonatan
Ordena tu dinero con una guía paso a paso
Si, tras detectar tus gastos hormiga, quieres darles un lugar dentro de un presupuesto completo, en Tu Plan Seguro tenemos una guía para organizar tus finanzas personales desde cero, explicada sin tecnicismos y con ejemplos cotidianos.
Si estás pensando en comprar una casa, también te puede ayudar la calculadora de gastos de compra de vivienda: recortar lo pequeño es una buena forma de reunir la entrada y los gastos.
Preguntas frecuentes
¿Cuál es la diferencia entre un gasto hormiga y un gasto normal?
Un gasto normal lo has decidido y lo tienes previsto, como el alquiler o la compra semanal. Un gasto hormiga es pequeño, repetido y casi automático, y no sueles apuntarlo. Si lo haces sin pensar y podrías evitarlo, es hormiga.
¿Hay que eliminar todos los gastos hormiga?
No. Lo importante es saber cuánto suman y decidir si te compensan. Si disfrutas de algo de verdad, puedes reservarle una cantidad fija al mes y recortar lo que no te aporta nada.
¿Cuánto tiempo hay que apuntar los gastos para detectarlos?
Con una semana de apuntes ya verás patrones claros. Para completar el cuadro, revisa también los extractos de los últimos tres meses, porque así aparecen suscripciones y comisiones que no se ven en el día a día.
¿Por dónde empiezo si solo tengo cinco minutos?
Revisa las suscripciones de tu banco y cancela las que no uses. Es el recorte más rápido, no te exige cambiar hábitos y el ahorro se repite todos los meses.
Fuentes
- Guía sobre gastos hormiga, fantasma y vampiro (BBVA)
- Desglose de gastos hormiga y su coste anual (Balio)
- Cómo identificar y evitar los gastos hormiga (Banco Santander)
- Ejemplos de gastos hormiga (Aegon)
- Gastos hormiga en RTVE
- Cómo detectar y eliminar los gastos hormiga
- Qué son los gastos hormiga y cómo manejarlos (Bancolombia)
- Plan de acción para evitar los gastos hormiga (BBVA)
- Qué son los gastos hormiga y cómo reducirlos (XTB)