 Jonathan
Ahorrar dinero puede parecer complicado cuando el sueldo apenas alcanza para cubrir las facturas, el alquiler, la comida y todos los gastos del día a día. Sin embargo, no hace falta tener un sueldo elevado para empezar a ahorrar. Lo importante es saber cuánto dinero entra, cuánto sale y, sobre todo, decidir de antemano qué cantidad quieres guardar.
Con un método sencillo y realista puedes empezar incluso con pequeñas cantidades. La clave no está en ahorrar todo lo que sobra a final de mes, sino en convertir el ahorro en un gasto planificado.
El primer paso: saber exactamente cuánto dinero tienes
Antes de pensar cuánto puedes ahorrar, necesitas conocer tus ingresos reales.
Si cobras 1.500 euros netos al mes, esa es la cantidad sobre la que debes construir tu presupuesto. No conviene contar con horas extras, ingresos extraordinarios o dinero que quizá recibas durante el mes. Tu presupuesto debe partir de una cifra segura.
Después, haz una lista de todos tus gastos habituales. Puedes dividirlos en tres grupos:
Gastos fijos: alquiler o hipoteca, electricidad, teléfono, internet, seguros, préstamos o suscripciones.
Gastos variables: alimentación, transporte, ocio, ropa, restaurantes y compras.
Ahorro: dinero que decides reservar para tus objetivos futuros.
Esta clasificación permite descubrir rápidamente dónde se está yendo el dinero.
El método 50/30/20 puede servirte como punto de partida
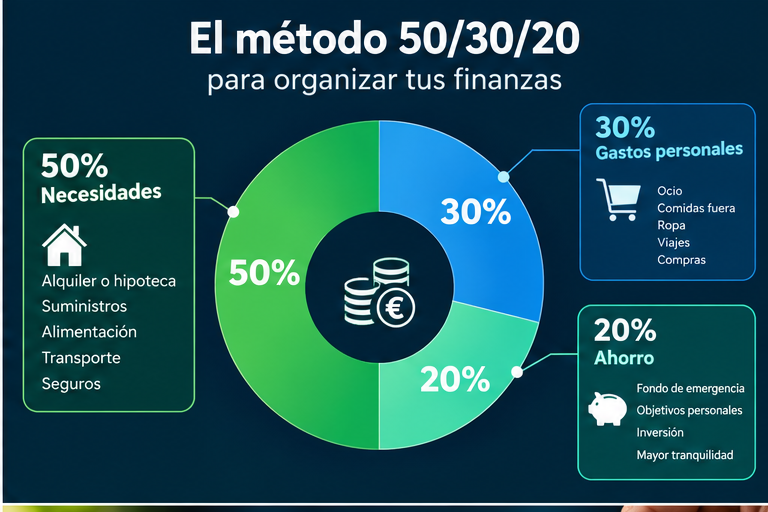
Una de las formas más conocidas de organizar un presupuesto es dividir los ingresos aproximadamente en 50 % para necesidades, 30 % para gastos personales y ocio y 20 % para ahorro.
Pero hay algo importante: no tienes que cumplir estos porcentajes al céntimo. Si tienes un alquiler elevado y tus necesidades representan el 60 % o 65 % de tus ingresos, no significa que estés gestionando mal tu dinero. El objetivo es adaptar el método a tu situación.
Por ejemplo, una persona que cobra 1.500 euros podría empezar ahorrando 100 euros al mes. Más adelante, cuando consiga reducir algún gasto, podría aumentar esa cantidad. Lo importante es crear el hábito.
Ejemplo práctico con un sueldo de 1.500 euros
Imaginemos que recibes 1.500 euros netos al mes. Podríamos plantear inicialmente un presupuesto como este:
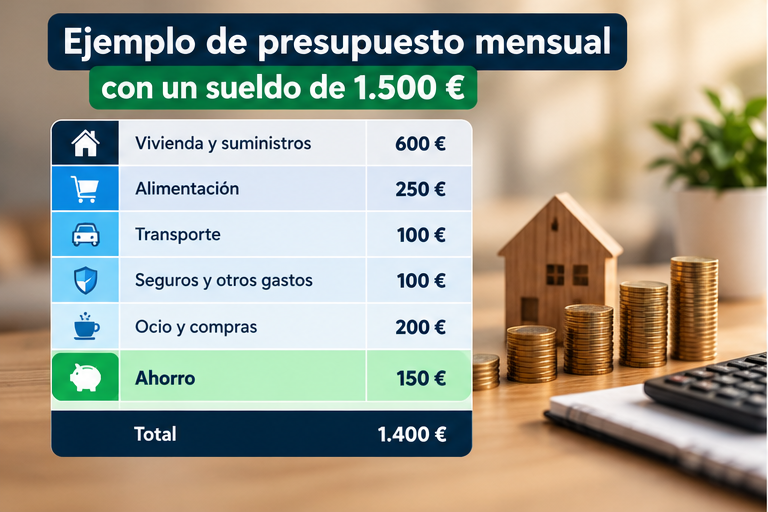
En este ejemplo quedarían 100 euros sin asignar. Una opción sería mantenerlos como margen para imprevistos. Otra posibilidad sería aumentar el ahorro hasta 200 euros si los gastos reales del mes permiten hacerlo.
Con 150 euros mensuales, al cabo de un año habrías reservado 1.800 euros. Y todo ello sin necesidad de conseguir un aumento de sueldo.
No esperes a final de mes para ahorrar
Este es uno de los errores más habituales. Muchas personas cobran, pagan sus gastos y utilizan el dinero disponible durante el mes pensando: «A final de mes ahorraré lo que me quede». El problema es que normalmente no queda demasiado.
Una estrategia más sencilla consiste en separar el ahorro justo después de cobrar. Por ejemplo, si cobras 1.500 euros y quieres ahorrar 150, puedes transferir esos 150 euros a una cuenta destinada exclusivamente al ahorro.
De esta manera, tu presupuesto real para el mes pasa a ser de 1.350 euros. Psicológicamente puede resultar más fácil porque ya has tomado la decisión antes de empezar a gastar.
Cuidado con los pequeños gastos
Un café, una comida fuera, una suscripción o una compra impulsiva pueden parecer cantidades insignificantes por separado. El problema aparece cuando se repiten durante todo el mes.
Por ejemplo, gastar 5 euros adicionales cada día puede parecer poco, pero multiplicado por 30 días supone aproximadamente 150 euros al mes.
No significa que tengas que eliminar completamente el ocio. Se trata de saber cuánto estás gastando realmente.
Una buena práctica es revisar durante un mes todos los movimientos de tu cuenta bancaria y clasificarlos. Probablemente encontrarás algún gasto que puedes reducir sin que afecte demasiado a tu calidad de vida.
El ahorro necesita un objetivo
Ahorrar simplemente «por si acaso» puede funcionar durante un tiempo, pero tener un objetivo concreto suele resultar mucho más motivador.
Crear un fondo para emergencias.
Comprar un coche.
Hacer un viaje.
Pagar una formación.
Dar la entrada de una vivienda.
Afrontar gastos inesperados.
Tener mayor tranquilidad económica.
Por ejemplo, si tu objetivo es conseguir un fondo de emergencia de 1.800 euros y puedes ahorrar 150 euros al mes, necesitarías aproximadamente un año para alcanzarlo.
Cuando tienes una cifra y un plazo, el ahorro deja de ser una idea abstracta y se convierte en un plan.
¿Y si un mes no puedo ahorrar?
No pasa nada. Un presupuesto debe ayudarte, no convertirse en una fuente de estrés.
Si un mes tienes una reparación del coche, una factura inesperada o cualquier otro gasto extraordinario, puedes reducir temporalmente el ahorro. Lo importante es volver al hábito cuando la situación se normalice.
También puedes empezar con una cantidad pequeña. Ahorrar 25 o 50 euros cada mes es mejor que esperar a tener suficiente dinero para empezar. Con el tiempo, incluso pequeñas cantidades pueden convertirse en un colchón importante.
La clave está en la constancia
Ahorrar con un sueldo normal no consiste en dejar de disfrutar del dinero ni en vivir contando cada céntimo. Consiste en darle un trabajo a cada euro que entra en tu cuenta.
Si ganas 1.500 euros, empieza por conocer tus gastos, establece una cantidad de ahorro realista y sepárala al principio del mes. Después controla tus gastos variables y revisa el presupuesto periódicamente.
Quizá no puedas ahorrar 300 o 400 euros cada mes. Pero si consigues guardar 50, 100 o 150 euros de forma constante, estarás construyendo algo mucho más importante que una cantidad puntual: un hábito financiero.
Y cuando tus ingresos aumenten o consigas reducir algún gasto, podrás aumentar progresivamente esa cantidad.
Ahorrar no empieza cuando ganas mucho dinero. Empieza cuando decides organizar mejo