 Jonathan
Introducción
Tener dinero en la cuenta bancaria no significa necesariamente tener unas finanzas personales saneadas. Lo importante es saber qué parte de ese dinero está disponible para tus gastos habituales y qué cantidad tienes reservada para hacer frente a un imprevisto.
Una avería del coche, una reparación urgente en casa, un periodo sin ingresos o un gasto inesperado pueden aparecer en cualquier momento. Por eso, contar con un fondo de emergencia puede ayudarte a afrontar estas situaciones sin tener que recurrir inmediatamente a una tarjeta de crédito o a un préstamo.
Pero ¿cuánto dinero deberías tener realmente? La respuesta depende de tus gastos, tus ingresos y tu situación personal.
¿Qué es exactamente un fondo de emergencia?
Un fondo de emergencia es una cantidad de dinero que reservas exclusivamente para situaciones imprevistas o necesidades importantes.
No está pensado para pagar unas vacaciones, comprar un teléfono nuevo o aprovechar una oferta. Su objetivo es darte margen económico cuando aparece un gasto que no tenías previsto.
Por ejemplo, imagina que cobras 1.500 euros al mes y tus gastos básicos ascienden a unos 1.000 euros. Si un mes tienes que pagar una reparación del coche de 600 euros, disponer de un fondo de emergencia puede evitar que tengas que financiar ese gasto.
La principal ventaja no es solamente económica. También aporta tranquilidad. Saber que tienes dinero reservado para determinadas situaciones reduce la dependencia del crédito y permite tomar decisiones con algo más de margen.
¿Cuántos meses de gastos deberías tener?
No existe una cantidad universal que sirva para todo el mundo. Como referencia, puedes plantearte acumular entre tres y seis meses de gastos esenciales.
La clave está en calcular los gastos, no el sueldo.
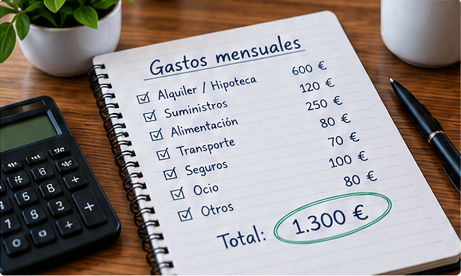
Supongamos que una persona ingresa 1.500 euros al mes, pero necesita aproximadamente 1.000 euros para cubrir alquiler, alimentación, suministros, transporte, seguros y otros gastos necesarios.
En ese caso, tres meses de gastos serían 3.000 euros, cuatro meses serían 4.000 euros y seis meses serían 6.000 euros.
Eso significa que su objetivo podría situarse aproximadamente entre 3.000 y 6.000 euros. No es necesario conseguir esa cantidad de golpe. Para muchas personas, intentar ahorrar varios miles de euros de una sola vez no es realista.
Es mejor establecer objetivos progresivos.
Empieza por un pequeño colchón
Si actualmente no tienes ningún ahorro, tu primer objetivo no tiene por qué ser conseguir seis meses de gastos.
Puedes empezar intentando reunir 500 o 1.000 euros.
Después, puedes aumentar progresivamente esa cantidad hasta alcanzar uno, dos o tres meses de gastos. Cuando hayas conseguido esa base, será más sencillo continuar hasta llegar al nivel que consideres adecuado para tu situación.
Por ejemplo, si puedes ahorrar 150 euros al mes, en 3 meses tendrás 450 euros; en 6 meses, 900 euros; en 12 meses, 1.800 euros; y en 24 meses, 3.600 euros.
La cantidad puede parecer pequeña al principio, pero lo importante es crear el hábito y mantener la constancia.
¿Dónde deberías guardar el fondo de emergencia?
Una de las decisiones más importantes es elegir dónde guardar ese dinero.
Un fondo de emergencia debería cumplir principalmente tres características: seguridad, disponibilidad y facilidad para acceder al dinero.
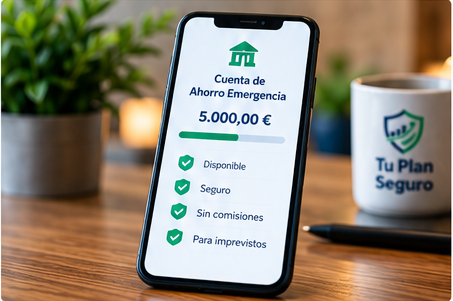
Por eso, una cuenta bancaria separada de la cuenta que utilizas para tus gastos diarios puede ser una opción sencilla.
Separar el dinero también tiene una ventaja práctica: reduces la posibilidad de gastarlo accidentalmente.
Por ejemplo, puedes utilizar una cuenta para recibir tu nómina y pagar tus recibos, mientras mantienes el fondo de emergencia en otra cuenta destinada exclusivamente al ahorro.
También existen cuentas remuneradas que pueden ofrecer una rentabilidad por mantener el dinero depositado. Antes de elegir una, conviene revisar las condiciones, posibles límites, requisitos y disponibilidad del dinero.
En cualquier caso, el objetivo principal del fondo de emergencia no debería ser obtener la máxima rentabilidad, sino disponer del dinero cuando realmente lo necesites.
¿Deberías tener todo el dinero en efectivo?
No suele ser necesario guardar grandes cantidades de dinero en casa.
El efectivo puede servir para determinadas necesidades puntuales, pero mantener todo el fondo de emergencia fuera del sistema bancario puede dificultar su gestión.
Una cuenta bancaria separada puede permitirte tener el dinero disponible y, al mismo tiempo, mantenerlo alejado de los gastos cotidianos.
También es recomendable comprobar qué protección ofrece la entidad donde depositas tus ahorros y conocer las condiciones aplicables a los depósitos y cuentas.
¿Qué pasa si tienes deudas?
Si tienes deudas con intereses elevados, puede ser razonable mantener primero un pequeño colchón para imprevistos y, después, destinar una parte de tu capacidad de ahorro a reducir esas deudas.
Por ejemplo, tener 1.000 euros disponibles puede darte cierta protección ante un gasto inesperado. A partir de ahí, puedes valorar si te interesa aumentar el fondo o acelerar el pago de determinadas deudas.
No existe una fórmula idéntica para todo el mundo. La cantidad que necesitas y el ritmo al que puedes ahorrar dependerán de tus ingresos, gastos, estabilidad laboral y obligaciones financieras.
El fondo de emergencia no se construye de un día para otro
Una de las mayores dificultades para crear un fondo de emergencia es pensar únicamente en la cantidad final.
Si necesitas 6.000 euros y actualmente tienes cero, puede parecer un objetivo imposible. Sin embargo, si lo divides en pequeñas metas, resulta mucho más sencillo.
Puedes comenzar con 500 euros, después alcanzar 1.000, posteriormente cubrir un mes de gastos y continuar aumentando la cantidad poco a poco.
Lo importante es que ese dinero tenga una finalidad concreta y que no se utilice para gastos habituales.
En resumen
Un fondo de emergencia es una herramienta básica para organizar tus finanzas personales. Como referencia, puedes plantearte cubrir entre tres y seis meses de gastos esenciales, aunque la cantidad adecuada depende de cada situación.
Si todavía no tienes ahorros, no necesitas empezar con miles de euros. Comienza con una cantidad pequeña y aumenta progresivamente.
Y recuerda una idea fundamental: el mejor fondo de emergencia no es necesariamente el que más dinero tiene, sino el que está disponible cuando realmente lo necesitas.
Separar ese dinero de tu cuenta habitual, automatizar una cantidad mensual y mantener un objetivo claro puede ayudarte a construir poco a poco un colchón financiero que te dé mayor tranquilidad ante los imprevistos.