 Jonathan
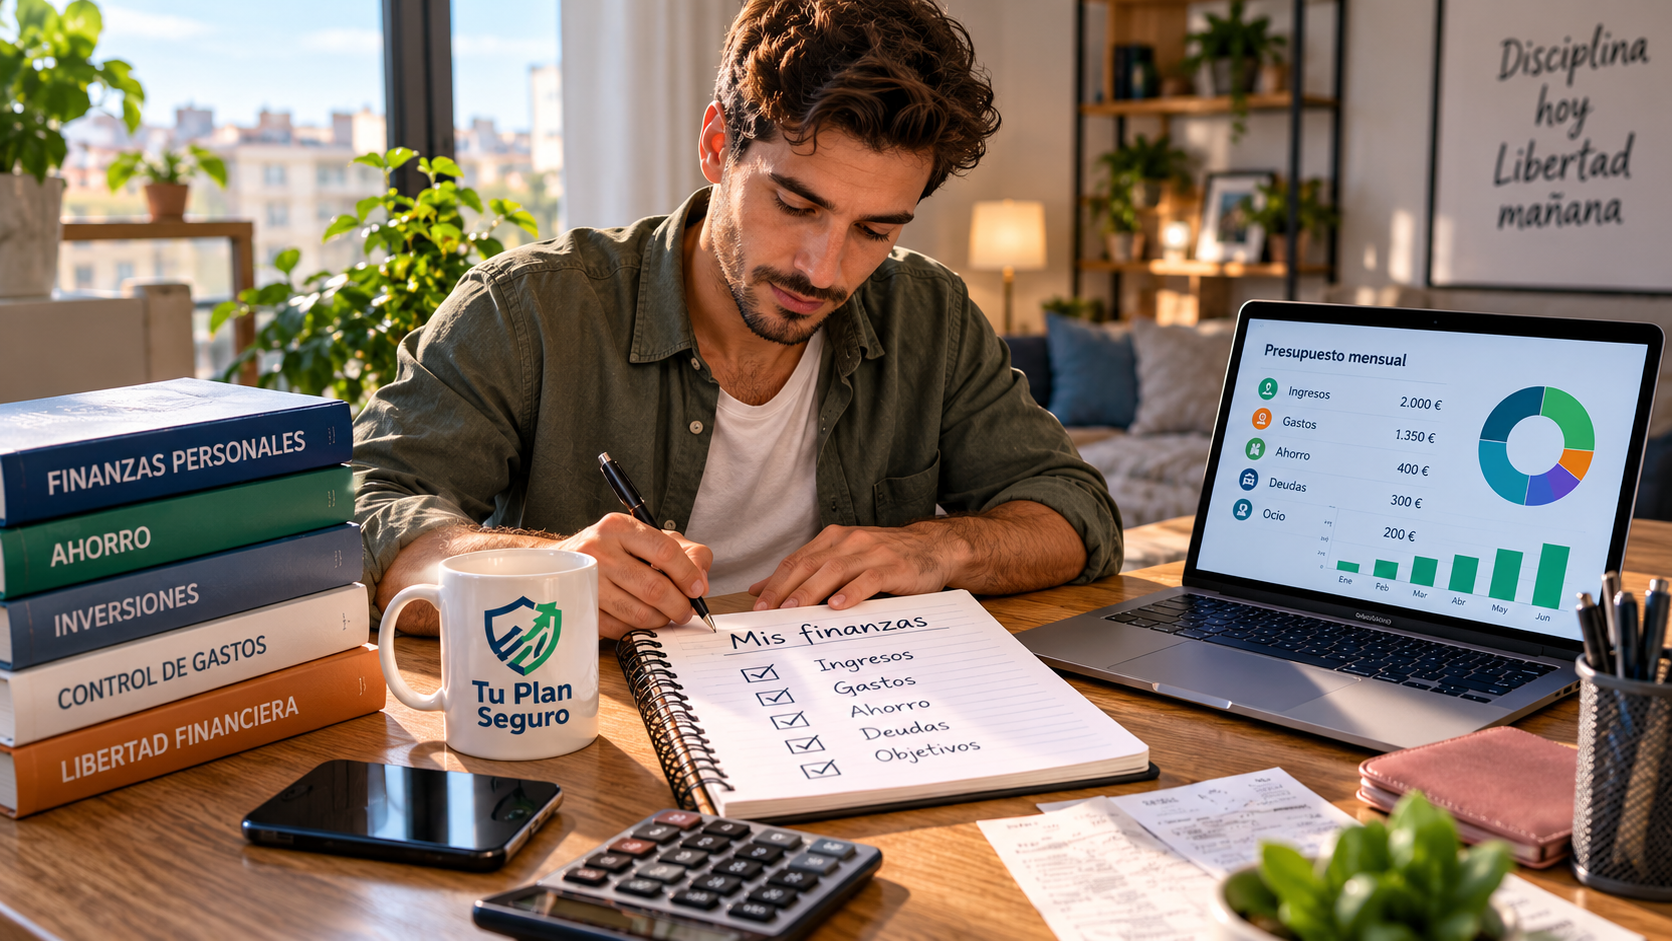
Organizar las finanzas personales no significa dejar de disfrutar del dinero ni convertir cada gasto en una preocupación. Significa saber cuánto dinero entra, cuánto sale y qué decisiones puedes tomar para que tu economía sea más estable.
Muchas personas empiezan a preocuparse por sus finanzas cuando aparece un gasto inesperado, una deuda o un mes en el que el dinero no llega hasta final de mes. Sin embargo, no hace falta esperar a tener un problema para empezar a ordenar las cuentas.
En esta guía de Tu Plan Seguro vamos a ver un método sencillo para organizar tus finanzas personales desde cero, incluso si nunca has hecho un presupuesto.
1. Empieza por saber cuánto dinero entra
El primer paso es conocer tus ingresos reales. Anota tu sueldo neto y cualquier otro ingreso que recibas de forma habitual.
Si tus ingresos cambian de un mes a otro, puedes utilizar una cantidad prudente como referencia y considerar los ingresos extraordinarios como algo adicional. Esto evita construir un presupuesto demasiado optimista.
También es importante diferenciar entre ingresos habituales e ingresos puntuales. Una devolución de impuestos, una paga extraordinaria o un trabajo ocasional pueden ayudarte en un momento concreto, pero no deberían utilizarse para justificar gastos fijos que tendrás todos los meses.
2. Haz una lista de todos tus gastos
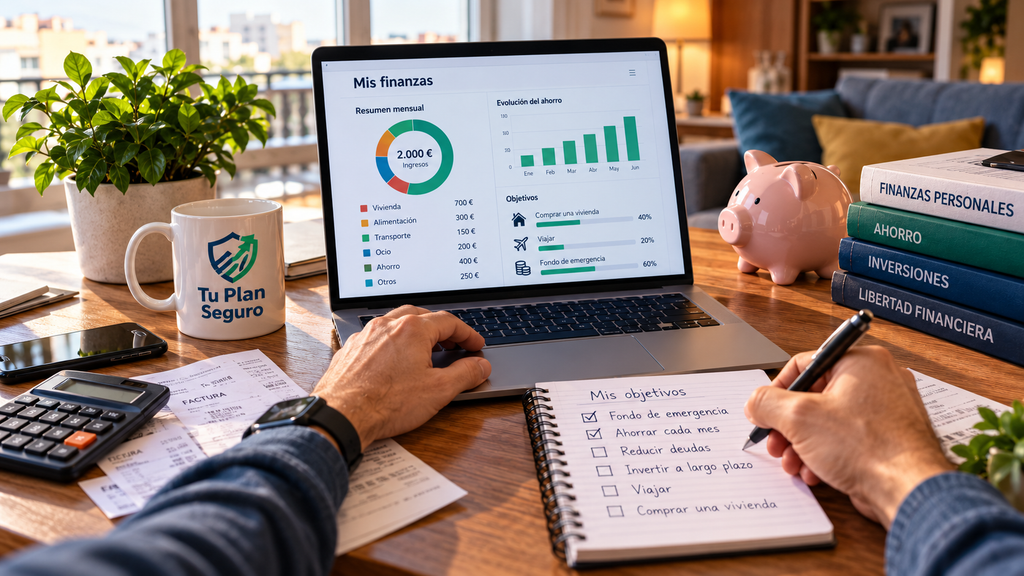
Después toca mirar hacia dónde se va el dinero. Divide los gastos en categorías para que sea más fácil detectar qué está ocurriendo.
Puedes empezar con vivienda, alimentación, transporte, suministros, seguros, deudas, ocio, suscripciones y otros gastos personales.
No intentes cambiar todo desde el primer día. Durante uno o dos meses, registra tus gastos con normalidad. El objetivo inicial es conocer tus hábitos.
A veces descubrimos que no son los grandes gastos los que desequilibran el presupuesto, sino pequeñas cantidades repetidas muchas veces: suscripciones que ya no utilizamos, compras impulsivas o gastos que hacemos simplemente porque están dentro de nuestra rutina.
3. Crea un presupuesto mensual
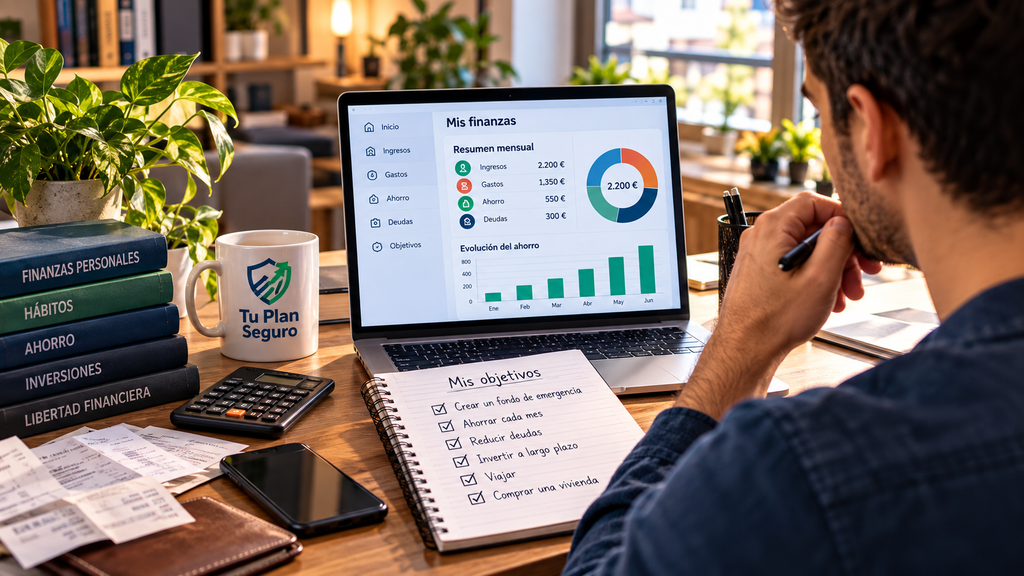
Una vez que sabes cuánto ganas y cuánto gastas, puedes construir un presupuesto.
Una fórmula sencilla consiste en separar el dinero destinado a necesidades, ahorro, deudas y gastos personales. No existe un porcentaje perfecto que funcione para todo el mundo, porque cada persona tiene unos ingresos, una vivienda y unas obligaciones diferentes.
Lo importante es que el presupuesto sea realista. Si intentas ahorrar una cantidad imposible, probablemente abandonarás el sistema después de unos meses.
Una buena práctica es reservar el dinero destinado al ahorro al principio del mes, en lugar de esperar a ver qué queda al final.
El mejor presupuesto no es el que queda más bonito sobre el papel, sino el que puedes cumplir durante muchos meses.
Si tus ingresos son de 1.500 euros, por ejemplo, no necesitas copiar una regla de porcentajes de forma automática. Puedes utilizarla como orientación y adaptarla a tu realidad. Si el alquiler representa una parte importante de tus ingresos, tendrás que repartir el resto de una manera diferente.
Una forma práctica de hacerlo es preparar el presupuesto antes de comenzar el mes. Primero aparta los gastos que sabes que tendrás que pagar y después decide cuánto puedes destinar al ahorro y a los gastos variables.
4. Diferencia necesidades de deseos
Una de las herramientas más útiles para ordenar las finanzas es distinguir entre lo que necesitas y lo que quieres.
La vivienda, la alimentación básica, los suministros o determinados gastos de transporte pueden ser necesidades. Una cena fuera, una compra de ropa que no necesitas o una suscripción de entretenimiento pueden ser gastos que eliges realizar.
Esto no significa que debas eliminar todos los deseos. El objetivo es saber cuánto puedes dedicar a ellos sin poner en peligro tus objetivos financieros.
Cuando conoces tus prioridades, gastar dinero puede resultar mucho más sencillo porque dejas de tomar cada decisión de forma improvisada.
Cuando una compra importante está planificada dentro del presupuesto, además, suele generar menos preocupación porque sabes de antemano de dónde saldrá el dinero.
Estas reglas no pretenden prohibirte gastar. Sirven para introducir un pequeño espacio entre el impulso de comprar y la decisión definitiva.
También puede ser útil establecer pequeñas reglas personales. Por ejemplo, esperar 24 horas antes de hacer una compra que no estaba prevista o comparar el precio antes de contratar un servicio.
5. Construye un fondo de emergencia
Después de organizar el presupuesto, uno de los objetivos más útiles es crear un fondo de emergencia.
Este dinero está pensado para imprevistos: una reparación importante, una pérdida temporal de ingresos, una factura extraordinaria o cualquier situación que no estaba prevista.
La cantidad adecuada depende de tus gastos y de tu situación. No necesitas crear un gran colchón de un día para otro. Puedes empezar con una cantidad pequeña y aumentarla progresivamente.
Lo importante es que el fondo esté separado del dinero que utilizas para los gastos cotidianos y que puedas acceder a él cuando realmente sea necesario.
6. Controla las deudas
Si tienes préstamos, tarjetas u otras deudas, inclúyelos dentro de tu presupuesto. No las trates como algo separado.
Anota cuánto debes, qué cuota pagas, cuánto tiempo queda y qué coste tiene cada deuda. Esta información permite tener una visión clara de la situación.
También conviene evitar asumir nuevas cuotas simplemente porque la cantidad mensual parezca pequeña. Antes de pedir financiación, calcula cuánto terminarás pagando y cómo encajará la cuota en tu presupuesto.
El objetivo no es vivir sin utilizar nunca financiación, sino evitar que las cuotas acumuladas reduzcan demasiado tu margen mensual.
7. Automatiza el ahorro
Ahorrar resulta más fácil cuando no depende exclusivamente de la fuerza de voluntad.
Una opción sencilla es programar una transferencia automática después de recibir los ingresos. Puede ser una cantidad pequeña al principio.
Por ejemplo, si puedes separar 50 o 100 euros al mes sin comprometer tus gastos básicos, automatizar esa cantidad puede ayudarte a crear el hábito.
Con el tiempo, puedes aumentar el importe cuando tus ingresos mejoren o cuando consigas reducir algún gasto fijo.
Si un mes no puedes ahorrar la cantidad habitual, no significa que hayas fracasado. Ajusta el importe y continúa el mes siguiente. La constancia suele ser más importante que conseguir una cantidad perfecta todos los meses.
Separar los objetivos ayuda a saber para qué estás ahorrando y evita utilizar accidentalmente el dinero reservado para una finalidad concreta.
Puedes incluso dividir el ahorro por objetivos. Una parte puede estar destinada al fondo de emergencia y otra a una meta concreta, como unas vacaciones, una formación, una compra importante o un proyecto personal.
8. Revisa tus finanzas una vez al mes
Organizar las finanzas no es hacer un presupuesto una sola vez y olvidarse. Tus ingresos, gastos y objetivos pueden cambiar.
Reserva unos minutos cada mes para comprobar cuánto has gastado, cuánto has ahorrado y si alguna categoría se ha desviado demasiado.
También puedes aprovechar esta revisión para cancelar servicios que ya no utilizas, comparar algunos gastos recurrentes y comprobar que tus seguros, préstamos y otros compromisos siguen teniendo sentido.
Una revisión mensual sencilla puede evitar que pequeños problemas se conviertan en grandes desequilibrios.
Conclusión
Organizar tus finanzas personales desde cero es, sobre todo, aprender a conocer y dirigir tu dinero.
Empieza por saber cuánto ingresas, registra tus gastos, crea un presupuesto realista, diferencia necesidades de deseos, construye poco a poco un fondo de emergencia y controla tus deudas.
No necesitas hacerlo todo perfectamente desde el primer mes. Lo importante es crear un sistema que puedas mantener.
En Tu Plan Seguro iremos profundizando en cada una de estas áreas para que puedas tomar decisiones financieras con más información y menos improvisación.
La idea es conseguir que tu dinero tenga un propósito y que tus decisiones sean conscientes.
También recuerda que mejorar tus finanzas no consiste únicamente en recortar gastos. A largo plazo, aumentar los ingresos, mejorar tus condiciones laborales, aprender nuevas habilidades o buscar alternativas más eficientes para determinados servicios también puede formar parte de una buena planificación.