 Jonathan
Un seguro de hogar puede convertirse en una ayuda importante cuando ocurre un problema en casa. Una fuga de agua, un incendio, un robo o un accidente que cause daños a un vecino pueden generar gastos importantes y, en algunos casos, complicaciones que no esperábamos.
Sin embargo, contratar un seguro no significa que cualquier problema que ocurra en una vivienda vaya a estar cubierto. Las coberturas, los límites, las franquicias y las exclusiones dependen de las condiciones concretas de cada póliza.
Por eso, más que fijarse únicamente en el precio, conviene saber qué estamos asegurando y qué situaciones contempla realmente el contrato. En esta guía de Tu Plan Seguro repasamos las coberturas más habituales y los aspectos que deberías revisar antes de contratar o renovar tu seguro de hogar.
¿Qué suele cubrir un seguro de hogar?
Las pólizas de hogar suelen reunir diferentes coberturas. Entre las más habituales están los daños por agua, incendio, robo, responsabilidad civil, asistencia en el hogar y, según el producto contratado, defensa o protección jurídica.
Esto no significa que todas las pólizas cubran exactamente lo mismo. Una cobertura puede existir pero tener límites económicos, franquicias o determinadas condiciones para que pueda aplicarse. Por ejemplo, que una póliza incluya daños por agua no significa necesariamente que cualquier problema relacionado con una humedad esté cubierto.
Antes de contratar, revisa qué incluye realmente la póliza y no te quedes únicamente con el nombre comercial del seguro. Las condiciones particulares y generales son las que permiten saber qué protección tienes realmente.
Daños por agua: una de las situaciones más habituales
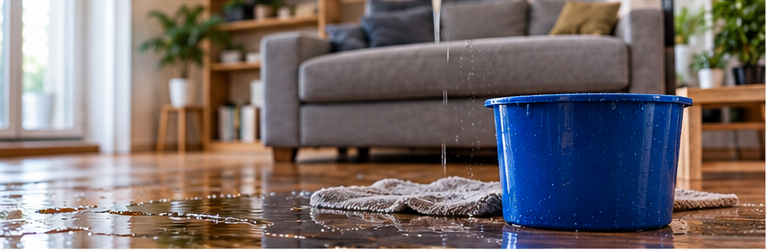
Una fuga puede provocar daños tanto dentro de nuestra vivienda como en la casa de un vecino. Una tubería rota, un escape de un electrodoméstico o un problema en una instalación pueden terminar afectando a suelos, paredes, muebles y otros elementos.
Por ejemplo, una tubería puede romperse y afectar al suelo, las paredes o los muebles de nuestra vivienda y, al mismo tiempo, provocar filtraciones en el piso inferior. En ese caso pueden entrar en juego diferentes coberturas: los daños propios y, si corresponde, la responsabilidad civil frente al vecino.
Por eso conviene comprobar si la póliza cubre la localización y reparación de la avería, los daños propios y los daños ocasionados a otras personas. También hay que prestar atención a las exclusiones relacionadas con mantenimiento, desgaste, filtraciones o problemas que se producen de forma progresiva.
Incendios: no solo importa el fuego
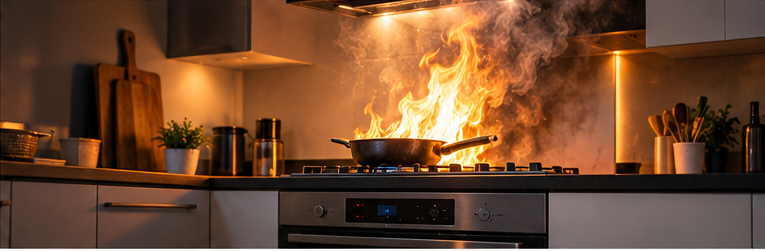
La cobertura de incendio puede incluir diferentes consecuencias del siniestro, pero hay que revisar las condiciones concretas de la póliza.
Además de los daños directos provocados por el fuego, pueden existir gastos relacionados con la extinción, salvamento, desescombro o determinadas situaciones de inhabitabilidad de la vivienda. También pueden producirse daños por humo o por el agua utilizada para extinguir el incendio.
Por eso, mirar únicamente la palabra «incendio» en el contrato no es suficiente. Es importante saber qué elementos están asegurados, qué capitales se han declarado y qué gastos adicionales contempla la póliza.
¿Qué son el continente y el contenido?
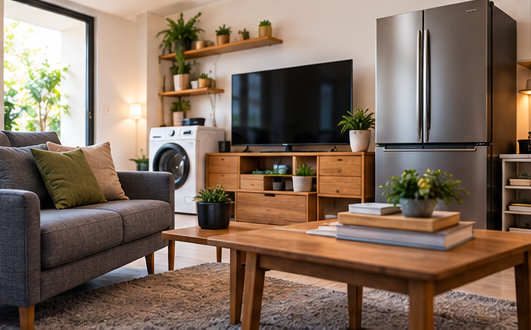
Esta diferencia es fundamental para entender un seguro de hogar.
El continente hace referencia, de forma general, a los elementos que forman parte de la vivienda: estructura, paredes, suelos, instalaciones y otros componentes constructivos según las condiciones del contrato.
El contenido incluye los bienes que se encuentran dentro de la vivienda, como muebles, electrodomésticos, determinados aparatos electrónicos, ropa y otros objetos personales.
Si aseguras un contenido por debajo de su valor real, puedes encontrarte con problemas cuando se produzca un siniestro. Por eso es importante revisar periódicamente los capitales asegurados y actualizarlos cuando cambien las circunstancias. Una reforma importante, nuevos electrodomésticos o la compra de bienes de valor pueden hacer necesario revisar la póliza.
Si tienes objetos especialmente valiosos, comprueba también si necesitan una declaración específica o una cobertura adicional.
La responsabilidad civil es especialmente importante
Una póliza de hogar no solo protege tus propias pertenencias. También puede cubrir los daños que causes accidentalmente a otras personas.
Imagina que una fuga de agua de tu vivienda provoca daños en el techo y los muebles del vecino de abajo. O que un accidente dentro de tu vivienda causa daños a un tercero. En situaciones de este tipo, la responsabilidad civil puede resultar especialmente relevante.
La responsabilidad civil puede hacerse cargo de determinados daños a terceros dentro de los límites establecidos en la póliza. Por eso es importante comprobar cuál es el capital contratado y qué situaciones contempla exactamente el seguro.
¿Qué suele quedar fuera?
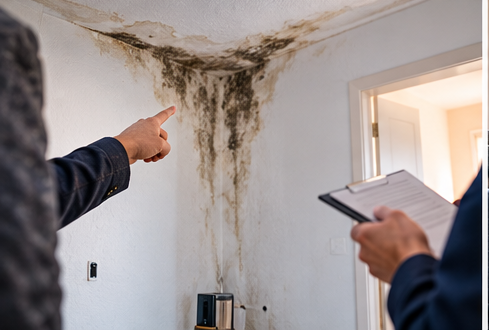
Aquí es donde conviene prestar especial atención.
Los seguros de hogar suelen establecer exclusiones y limitaciones. Entre ellas pueden encontrarse determinados daños derivados del desgaste, falta de mantenimiento, deterioro progresivo o circunstancias expresamente excluidas en el contrato.
No deberías asumir que una fuga siempre está cubierta de la misma manera o que cualquier robo tendrá exactamente las mismas condiciones. También pueden existir diferencias entre robo, hurto y otros supuestos, así como límites para determinados bienes.
Las humedades por condensación y algunos problemas relacionados con conservación o impermeabilización pueden recibir un tratamiento diferente al de un daño accidental. Por eso, cuando tengas una duda concreta, lo más fiable es comprobar la cobertura y las exclusiones de tu propia póliza.
¿Y si eres inquilino?
Ser inquilino no significa que no puedas necesitar un seguro.
Aunque determinados elementos del edificio puedan corresponder al propietario o estar cubiertos por el seguro de la comunidad, tus pertenencias y tu responsabilidad pueden necesitar una protección independiente.
Antes de contratar, conviene identificar qué elementos pertenecen al propietario y cuáles son tuyos. También es importante revisar la responsabilidad civil, especialmente si existe la posibilidad de causar accidentalmente daños a la vivienda o a terceros.
Una póliza adaptada a un inquilino puede centrarse más en el contenido, la responsabilidad civil y otras coberturas que realmente necesitas, en lugar de pagar por protecciones que corresponden al propietario.
No elijas el seguro solo por el precio
Dos pólizas pueden tener precios diferentes porque también ofrecen niveles de protección diferentes. Por eso, comparar únicamente la prima anual puede llevar a una conclusión equivocada.
Antes de contratar, compara al menos las coberturas principales, los capitales asegurados, las franquicias, las exclusiones, la asistencia, la responsabilidad civil y las condiciones para declarar un siniestro.
También conviene revisar periódicamente si los valores asegurados siguen teniendo sentido. Una reforma, la compra de nuevos electrodomésticos o cambios en la vivienda pueden hacer recomendable actualizar la póliza.
La pregunta no debería ser solamente «¿cuánto cuesta?», sino también «¿qué recibiría si ocurre el problema que más me preocupa?».
¿Qué hacer cuando ocurre un siniestro?
Lo primero es actuar para evitar que el daño aumente y, cuando sea necesario, ponerse a salvo o solicitar asistencia.
Después, conviene comunicar el siniestro a la aseguradora siguiendo el procedimiento indicado en la póliza y conservar fotografías, vídeos, facturas, presupuestos y cualquier otro documento relacionado con el incidente.
Antes de retirar o reparar elementos dañados, siempre que sea posible y seguro hacerlo, documenta el estado en el que se encuentran. En algunos casos la compañía puede necesitar valorar el origen y la magnitud de los daños mediante un profesional o un perito.
También es importante explicar lo ocurrido de forma clara y veraz y conservar las comunicaciones con la aseguradora. Si existe una discrepancia sobre la cobertura, disponer de fotografías y documentación puede ser útil para aclarar lo sucedido.
En resumen
Un seguro de hogar puede proteger mucho más que las paredes de una vivienda. Daños por agua, incendios, robos, responsabilidad civil y asistencia son algunas de las coberturas que pueden formar parte de una póliza.
Pero la palabra clave es «puede». Cada contrato establece sus propias condiciones, límites y exclusiones. Dos seguros con un precio parecido pueden ofrecer protecciones muy diferentes.
Por eso, antes de contratar o renovar un seguro de hogar, dedica unos minutos a comprobar qué tienes asegurado, por cuánto dinero y en qué situaciones. Presta especial atención al continente, el contenido, la responsabilidad civil, los daños por agua y las exclusiones.
Un seguro barato que deja fuera precisamente el riesgo que más te preocupa puede resultar poco útil cuando llega el momento de utilizarlo. Conocer bien la póliza antes de necesitarla es una de las mejores formas de evitar sorpresas.
