 Jonathan
El euríbor es un índice de referencia que refleja lo que cuesta a los bancos de la zona euro obtener financiación a distintos plazos. El Banco de España lo explica así y es la pieza que mueve la cuota de la mayoría de las hipotecas variables en España. No es un tipo que fije tu banco: es un dato de mercado que se publica cada día hábil y al que tu contrato suma un diferencial. Aquí te explicamos qué mide, cómo se forma, cada cuánto se revisa tu hipoteca y qué pasa con la cuota cuando sube, con un ejemplo en euros que puedes adaptar a tu caso.
En resumen
- El euríbor es un índice de referencia del mercado interbancario, no un precio que ponga tu banco.
- En España, las hipotecas variables suelen aplicar el euríbor a 12 meses más un diferencial fijo que se pacta en el contrato.
- Si el euríbor sube en la fecha de revisión, la cuota sube. Si baja, se abarata.
- No hay un tope legal para el euríbor, así que conviene calcular cuánto aguantaría tu presupuesto antes de firmar.
- Para saber cómo está hoy, consulta siempre la tabla oficial del Banco de España y el mes de referencia de tu contrato.
Tabla de contenidos
- Qué es el euríbor y qué mide
- Cómo se calcula y quién lo publica
- Qué hace que el euríbor suba o baje
- Cómo se usa el euríbor en una hipoteca variable
- Cómo está el euríbor ahora
- Un ejemplo: cuánto cambia la cuota si sube el euríbor
- Variable, fija o mixta: qué te conviene
- Qué hacer si sube el euríbor y tienes hipoteca variable
- Nuestra visión
- Calcula los gastos de tu compra con nuestra herramienta
- Preguntas frecuentes
- Fuentes
Qué es el euríbor y qué mide
Euríbor son las siglas de Euro Interbank Offered Rate, es decir, tipo europeo de oferta interbancaria. Imagina el precio al que los bancos europeos se prestan dinero entre sí a corto plazo, sin ofrecer garantías. El euríbor resume ese precio en un único número para cada plazo.
Sustituyó al míbor el 1 de enero de 1999, cuando se introdujo el euro, según recuerda el Banco de España. Desde entonces es uno de los índices más usados del sistema financiero: el administrador del índice, el EMMI, estima que el importe pendiente de instrumentos financieros y préstamos que lo utilizan como referencia supera los 100 billones de euros.
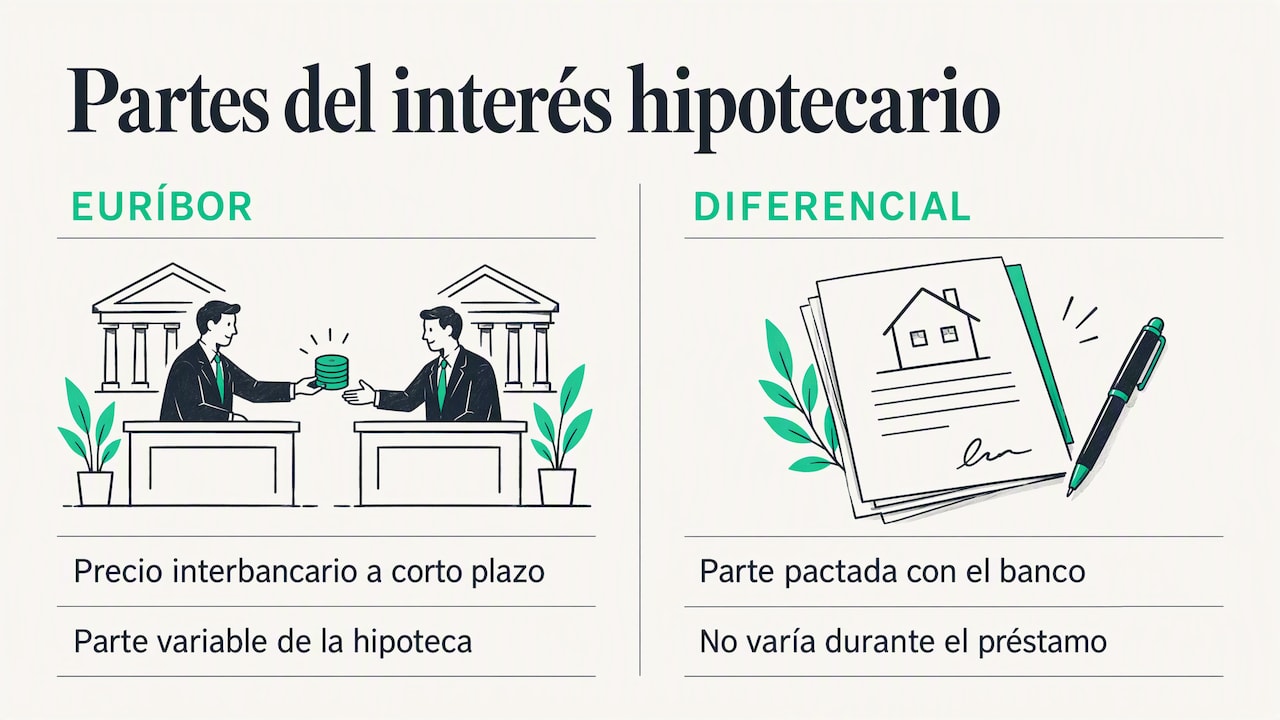
Hay una idea que conviene fijar desde el principio: el euríbor no es el interés de tu hipoteca. Es la parte que cambia. La otra parte, el diferencial, la negocias tú con el banco y no varía durante la vida del préstamo salvo que lo pactes.
Los cinco plazos del euríbor
El euríbor se calcula para cinco vencimientos: una semana y uno, tres, seis y doce meses. Cada plazo tiene su propio valor. Para las hipotecas, el que importa es el de doce meses.
El euríbor a 12 meses refleja, en cierto modo, el promedio al que se espera que estén los tipos a más corto plazo, como el €STR, durante el siguiente año, más una prima, según explica CaixaBank Research. Por eso se mueve antes de que el Banco Central Europeo cambie sus tipos: el mercado se adelanta a lo que cree que va a pasar.
Cómo se calcula y quién lo publica
El euríbor no lo decide un comité ni lo fija un banco concreto. El EMMI calcula una media a partir de datos que aportan entidades de crédito. Desde la reforma metodológica de 2019, el cálculo pasó de basarse en cotizaciones a basarse en transacciones, un cambio que el EMMI considera clave para cumplir el Reglamento de Índices de Referencia de la UE.
En la práctica funciona así:
- Se parte, sobre todo, de operaciones reales del mercado sin garantías.
- Cuando no hay operaciones suficientes, se recurre a estimaciones basadas en modelos y a operaciones de mercados estrechamente relacionados, como detalla el Banco de España.
- El valor de cada plazo se publica cada jornada laborable a las 11:00, según recoge BBVA.
- El índice está sometido a la supervisión de la ESMA, la Autoridad Europea de Valores y Mercados, para asegurar su fiabilidad.
Al margen de la mecánica, tú nunca vas a usar el valor de un día suelto. En tu hipoteca se aplica la media mensual de un mes de referencia, y eso lo vemos más abajo.
Qué hace que el euríbor suba o baje
Nadie lo controla directamente, pero hay factores que lo empujan. Según el Banco de España, su evolución depende de las decisiones del BCE, la inflación, la confianza entre bancos y la oferta y demanda de liquidez.
- Decisiones del BCE. Cuando el banco central sube los tipos para frenar los precios, el mercado anticipa financiación más cara y el euríbor sube. Si los baja, ocurre lo contrario.
- Inflación. Con precios altos, los mercados esperan tipos más altos. Si te interesa entender esa conexión, tenemos una guía sobre qué es la inflación y cómo afecta a tu dinero.
- Confianza entre bancos. Si los bancos desconfían unos de otros, exigen más por prestarse dinero.
- Liquidez. Las operaciones de liquidez del BCE, como las TLTRO, han influido históricamente en el euríbor al reducir la prima temporal que exigen los bancos.
La lectura útil para ti: no se puede predecir con fiabilidad. Planifica con escenarios, no con pronósticos.
Cómo se usa el euríbor en una hipoteca variable
En España, el tipo de una hipoteca variable se forma sumando un diferencial fijo al valor del índice, generalmente el euríbor a 12 meses. El Banco de España indica que es el índice de referencia oficial más utilizado en las hipotecas a tipo variable. La normativa que regula estos tipos oficiales incluye la Orden EHA/2899/2011, modificada por la Orden ETD/699/2020, y la Circular 5/2012 del Banco de España.
La fórmula es sencilla:
Tipo aplicado = euríbor + diferencial
Si el contrato dice euríbor más 0,99 % y el euríbor aplicable es 2,804 %, tu tipo es 3,794 %. Si el euríbor baja un punto, tu tipo baja un punto. El diferencial se queda donde está.
Cada cuánto se revisa y qué valor se aplica
La revisión puede ser semestral o anual, según lo que firmes. El Banco de España señala que en las variables el tipo se revisa periódicamente, normalmente cada año, y en otra de sus guías menciona la revisión semestral. Lo que cuenta es tu escritura: ahí figura el plazo de revisión y el mes de referencia.
En la fecha de revisión, el banco aplica la media mensual del euríbor a 12 meses del mes de referencia que establece el contrato. Si el euríbor aumenta, la cuota sube. Si disminuye, se reduce. Entre revisiones, la cuota no cambia aunque el euríbor se mueva cada día.
Cómo está el euríbor ahora
El dato oficial más reciente que manejamos es el de mayo de 2026: el euríbor a 12 meses fue del 2,804 %, según la tabla oficial del Banco de España. Las medias mensuales se publican allí, así que para tu revisión mira el valor del mes que marca tu contrato, no el titular del día.
Un consejo práctico: apunta en tu calendario el mes de referencia y la fecha de revisión de tu hipoteca. Con esos dos datos y la tabla del Banco de España puedes anticipar tu nueva cuota semanas antes de que llegue la carta del banco.
Un ejemplo: cuánto cambia la cuota si sube el euríbor
El cálculo exacto de tu cuota depende del sistema de amortización, el capital pendiente y los años que quedan. Como orientación, Banco Santander describe la lógica: se suma el euríbor al diferencial, se aplica al capital pendiente y se divide entre 12 para ver los intereses de un mes. Para la cuota completa con amortización francesa hay que usar la fórmula del préstamo o una calculadora.
Tomamos un caso inventado, solo para ilustrar:
- Capital pendiente: 150.000 €
- Plazo restante: 25 años (300 cuotas)
- Diferencial: 0,99 %
- Cuota recalculada sobre ese capital y plazo en cada escenario
| Escenario de euríbor | Tipo aplicado | Cuota mensual aproximada |
|---|---|---|
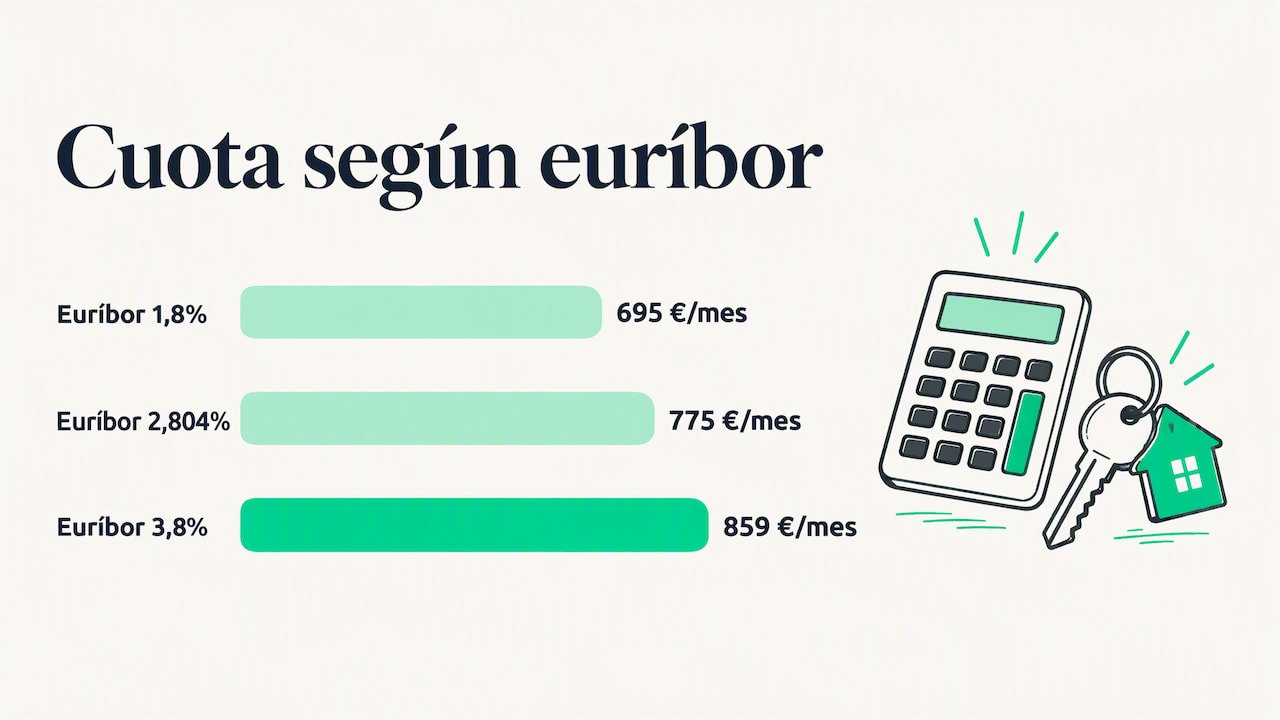
| 1,8 % | 2,79 % | 695 € |
| 2,804 % | 3,794 % | 775 € |
| 3,8 % | 4,79 % | 859 € |
Cifras redondeadas, calculadas por nosotros con la fórmula de amortización francesa y sin vinculaciones ni bonificaciones. Lo importante es el patrón: cada punto de euríbor mueve la cuota unos 80 € al mes en este ejemplo, casi 1.000 € al año. Con una hipoteca mayor o más tiempo por delante, el efecto es más grande.
Ojo con un matiz: en la realidad, si ya llevas años pagando, el capital pendiente es menor y el efecto de cada punto también. Calcula con tus datos actuales, no con los de la firma.
No hay un techo legal
Banco Santander advierte de que no existe un límite máximo legal para el euríbor. Algunas hipotecas incluyen cláusulas de suelo o techo pactadas en el contrato, pero no es lo habitual ni puedes darlo por hecho. Revisa tu escritura.
Variable, fija o mixta: qué te conviene
No hay una opción mejor para todos. Lo que cambia es quién asume el riesgo de los tipos.
| Tipo | Qué pagas | Quién asume el riesgo | Encaja si… |
|---|---|---|---|
| Variable | Euríbor + diferencial, revisable | Tú | Tienes margen en el presupuesto y aguantas subidas |
| Fija | Un tipo cerrado todo el plazo | El banco | Prefieres saber la cuota exacta durante años |
| Mixta | Fijo unos años, luego variable | Compartido | Quieres estabilidad al inicio y flexibilidad después |
Una regla útil antes de decidir: calcula tu cuota con el euríbor actual y con dos o tres puntos más. Si en el segundo caso tu economía sigue respirando, la variable es asumible. Si no, la fija te protege. Y no mires solo la cuota: la hipoteca arrastra otros costes. Los repasamos en la guía de gastos de una hipoteca antes de comprar vivienda.
Qué hacer si sube el euríbor y tienes hipoteca variable
Una subida no es una emergencia si la has previsto. Estos pasos ayudan:
- Localiza tu fecha de revisión y tu mes de referencia en la escritura.
- Calcula la cuota nueva con el euríbor medio de ese mes de la tabla oficial.
- Revisa tu presupuesto mensual y detecta de dónde saldrían esos euros de más. Tenemos una guía para organizar tus finanzas personales desde cero.
- Refuerza tu colchón. Un fondo de emergencia te da tiempo si la cuota aprieta unos meses.
- Habla con tu banco antes de retrasarte en un pago. Puedes preguntar por opciones de cambio de condiciones y comparar con otras ofertas.
Si el caso es complicado, por ejemplo si ya hay impagos, consulta con el servicio de atención del banco o con un asesor financiero independiente. No tomes la decisión a ciegas.
Nuestra visión
Vemos a menudo la misma confusión: la gente cree que el banco decide la subida de la cuota. En realidad, el banco aplica una fórmula que tú firmaste. Por eso insistimos en que lo decisivo ocurre antes de la firma, cuando eliges tipo, plazo y diferencial, y no cuando llega la carta de revisión.
Nuestro consejo es probar siempre un escenario incómodo. Si te cuadra la cuota con el euríbor actual pero no con dos puntos más, esa hipoteca está ajustada de más. Y recuerda que la cuota no es el único gasto de comprar casa: impuestos, notaría, registro y tasación también cuentan.
El euríbor no es bueno ni malo. Es una variable que debes entender para decidir con tranquilidad, sin miedo y sin ignorarla.
— Jonatan
Calcula los gastos de tu compra con nuestra herramienta
Si estás pensando en comprar casa, además de la cuota necesitas saber cuánto dinero tienes que tener ahorrado el día de la firma. En Tu Plan Seguro hemos preparado una calculadora de gastos de compra de vivienda para que estimes esos costes y llegues con las cuentas claras. Y si prefieres empezar por lo básico, en nuestra página principal tienes guías de ahorro, préstamos y seguros explicadas con ejemplos sencillos.
Preguntas frecuentes
¿Qué significa euríbor?
Son las siglas de Euro Interbank Offered Rate, o tipo europeo de oferta interbancaria. Indica el precio al que los bancos de la zona euro se prestan dinero entre sí. Se publica para cinco plazos, y el de 12 meses es el que usan casi todas las hipotecas variables en España.
¿El euríbor es lo mismo que el interés de mi hipoteca?
No. El interés de tu hipoteca variable es el euríbor más un diferencial pactado con el banco. El euríbor cambia con el mercado, mientras que el diferencial normalmente se mantiene fijo durante todo el préstamo.
¿Cuándo me afecta una subida del euríbor?
En la próxima revisión de tu hipoteca, que puede ser semestral o anual según tu contrato. El banco aplica la media mensual del mes de referencia que figura en la escritura. Hasta entonces, tu cuota no cambia aunque el euríbor se mueva a diario.
¿Dónde consulto el valor oficial del euríbor?
En la tabla de tipos de referencia oficiales del mercado hipotecario que publica el Banco de España. Ahí aparecen las medias mensuales, que son las que se usan para las revisiones. Para mayo de 2026, el euríbor a 12 meses fue del 2,804 %.
¿Hay un límite máximo para el euríbor?
No existe un tope legal. Solo habría un techo si tu contrato incluye una cláusula que lo pacte, algo poco habitual. Por eso conviene calcular varias situaciones antes de elegir hipoteca variable.
Fuentes
- Banco de España: cosas que te pueden interesar sobre el euríbor
- Banco de España: qué son los tipos de interés de referencia
- Banco de España: tipos de referencia oficiales del mercado hipotecario
- Banco de España: tabla de tipos de referencia oficiales
- Banco de España: hipoteca a interés variable
- EMMI: folleto del euríbor
- CaixaBank Research: preguntas y respuestas sobre el euríbor
- BBVA: euríbor, cómo se calcula y cuándo se publica
- Banco Santander: euríbor e hipotecas