 Jonathan
Comprar una vivienda suele empezar con una pregunta muy sencilla: “¿Cuánto cuesta este piso?”. Ves un anuncio por 180.000 €, haces números rápidamente y piensas que, si el banco te presta el dinero necesario, quizá puedas permitírtelo. Pero hay un problema: 180.000 € no son necesariamente 180.000 €. Cuando compras una vivienda aparecen otros gastos que pueden cambiar bastante la cantidad de dinero que necesitas tener preparada. Y algunos llegan incluso antes de recibir las llaves. Por eso, antes de enamorarte de una casa, conviene hacer una cuenta mucho más realista: ¿cuánto dinero necesito realmente para comprarla y cuánto me costará cada mes?
La vivienda cuesta más que lo que aparece en el anuncio
Imagina que encuentras una vivienda que te encanta por 180.000 €. Ese es el precio de compra, pero no significa que puedas ir al banco con 180.000 € y olvidarte del resto. Dependiendo de si la vivienda es nueva o usada y de la comunidad autónoma en la que se encuentre, pueden aparecer diferentes gastos e impuestos relacionados con la compraventa. También tendrás que valorar la financiación, la tasación y otros costes asociados a la operación. Por eso conviene separar mentalmente dos cantidades: precio de la vivienda y dinero total necesario para comprarla.
El primer número que tienes que conocer: cuánto pone el banco
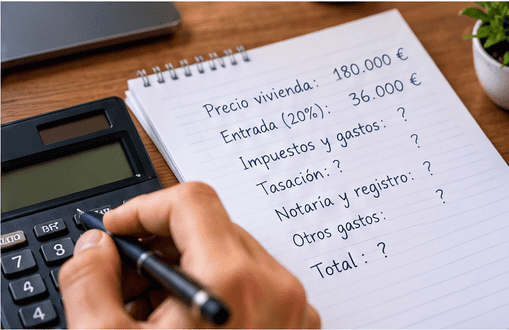
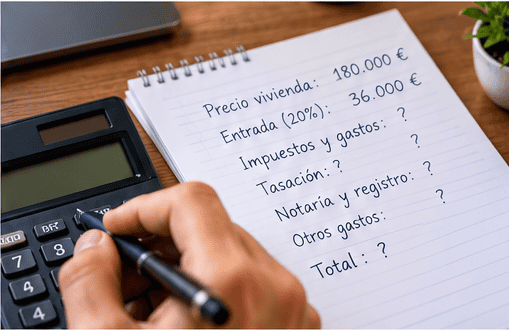
Supongamos que la vivienda cuesta 180.000 €. Si el banco financiara el 80 % del valor que tome como referencia para la operación, estaríamos hablando de aproximadamente 144.000 € de financiación. Eso significa que tendrías que aportar 36.000 € con tus propios ahorros. Pero esos 36.000 € no son necesariamente todo el dinero que necesitas tener ahorrado: todavía hay que añadir los gastos que correspondan a la compraventa. Tampoco debes dar por hecho que todos los bancos financian exactamente el mismo porcentaje. La operación depende de tus ingresos, estabilidad laboral, endeudamiento, características de la vivienda y valoración de la entidad.
Los gastos que aparecen alrededor de la compra
La compraventa puede implicar gastos e impuestos que varían según las circunstancias de la operación. Por ejemplo, una vivienda usada y una vivienda nueva no tienen exactamente el mismo tratamiento fiscal. También pueden existir gastos relacionados con la escritura, inscripción registral o determinados trámites. No significa que tengas que pagar todos los conceptos posibles en cualquier compra. Depende del tipo de operación. Por eso no conviene utilizar una cifra universal como “comprar una casa cuesta siempre un 10 % más”. Puede servir como orientación inicial, pero no sustituye un cálculo personalizado.
¿Y la hipoteca? Aquí también hay que mirar más allá de la cuota
Supongamos que finalmente consigues una hipoteca. El banco puede decirte: “Tu cuota será de 650 € al mes”. La cifra parece asumible, pero antes de aceptar deberías mirar mucho más que esos 650 €. Debes fijarte en el tipo de interés, el plazo, la TAE y las condiciones asociadas al préstamo. También conviene comprobar si existen productos vinculados o bonificaciones que modifiquen las condiciones. Una hipoteca no debería analizarse solamente preguntando cuánto pagarás al mes, sino cuánto pagarás en total y qué condiciones tendrás que cumplir para mantener esa cuota. Dos hipotecas con una cuota parecida pueden tener un coste total muy diferente dependiendo del plazo y del tipo de interés.
No firmes sin entender estas palabras
Cuando empiezas a buscar financiación aparecen términos que pueden parecer complicados. Uno de los más importantes es la TAE, porque permite tener una visión más amplia del coste de una financiación que mirar únicamente el tipo de interés nominal. También encontrarás conceptos relacionados con el plazo, amortización, comisiones y posibles productos vinculados. No necesitas convertirte en experto financiero para comprar una vivienda, pero sí deberías conseguir algo mucho más importante: entender exactamente qué estás firmando. Si una condición no está clara, pregunta antes de firmar.
El error de calcular solo la hipoteca
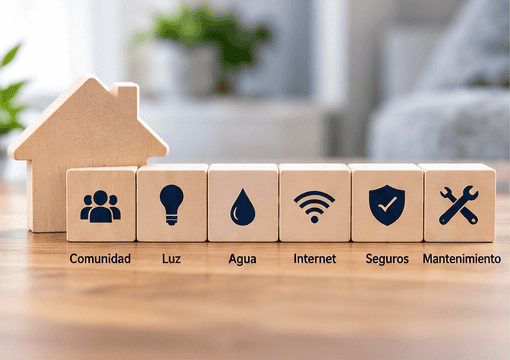
Una persona puede descubrir que puede pagar una cuota hipotecaria de 650 € y pensar que todo encaja. Pero después llega el resto de gastos de vivir en una vivienda: comunidad, electricidad, agua, internet, seguros, mantenimiento, impuestos y posibles reparaciones. Por eso, cuando calcules cuánto puedes permitirte pagar por una vivienda, no deberías utilizar solamente tu salario menos la cuota hipotecaria. Tienes que mirar el coste completo de mantener la vivienda cada mes.
Un ejemplo para verlo más claro
Volvamos a nuestra vivienda de 180.000 €. Imaginemos, únicamente como ejemplo, que el banco financiara 144.000 €. Tendrías que cubrir los 36.000 € restantes con tus propios recursos. Después tendrías que añadir los impuestos y gastos que correspondan a esa compraventa concreta. Y todavía deberías reservar dinero para no quedarte completamente sin ahorros después de firmar. Comprar una vivienda no debería dejar tu cuenta bancaria a cero: justo después de recibir las llaves puede aparecer una reparación, una mudanza, muebles que necesitas comprar o cualquier otro imprevisto.
Tres señales para frenar antes de comprar
1. La entrada te deja sin ahorros. Si necesitas utilizar absolutamente todo tu dinero para conseguir la vivienda, deberías pensártelo. Una emergencia económica puede aparecer pocos meses después de la compra.
2. La cuota solo te encaja haciendo malabares. Si para pagar la hipoteca necesitas recortar prácticamente todos tus gastos y cualquier imprevisto puede hacer que no llegues a final de mes, quizá la vivienda sea demasiado cara para tu situación actual.
3. Solo has preguntado a un banco. Comparar diferentes ofertas puede ayudarte a entender mejor las condiciones disponibles y a negociar con más información.
La pregunta que deberías hacerte antes de firmar
Antes de comprar una vivienda, intenta responder a estas cinco preguntas:
• ¿Cuánto dinero tengo ahorrado?
• ¿Cuánto dinero tendré que aportar?
• ¿Qué gastos adicionales tendrá la compra?
• ¿Cuánto supondrá realmente la vivienda cada mes?
• ¿Cuánto dinero me quedará después de comprarla?
Si puedes responderlas con números reales, estarás en una posición mucho mejor para decidir. Porque comprar una vivienda no consiste solamente en conseguir que el banco diga que sí. Consiste en conseguir que tu economía también pueda decir que sí.
En Tu Plan Seguro creemos que entender tus números antes de firmar es una de las mejores formas de proteger tu futuro financiero.