 Jonathan
Para empezar a invertir no hace falta mucho dinero ni saber de bolsa. Hacen falta cuatro cosas, y en este orden: unas finanzas ordenadas, un colchón para imprevistos, un objetivo con plazo y un intermediario autorizado en España. Después eliges un solo producto que entiendas, inviertes una cantidad que puedas permitirte y lo revisas de vez en cuando. Aquí te explicamos cada paso con ejemplos de euros, para que puedas invertir sin experiencia y sin decidir a ciegas.
En resumen
- Antes de invertir, ordena tus gastos y reserva un fondo de emergencia de entre tres y seis meses de gastos.
- Define para qué es el dinero y en cuánto tiempo lo necesitarás: de eso depende el producto, no al revés.
- Comprueba que la entidad esté autorizada por la CNMV y elige un solo producto cuyas comisiones y riesgos entiendas.
- Con poco dinero se puede empezar, pero ninguna inversión garantiza ganancias: se puede perder parte del capital.
- Invertir 100 euros no te cambiará la vida; lo que pesa es la constancia, el plazo y los costes.
Tabla de contenidos
- Antes de invertir: el orden importa
- Define objetivo, plazo y riesgo
- Dónde guardar el dinero según el plazo
- Productos para empezar a invertir
- Invertir con poco dinero: qué sí y qué mirar
- Cuánto puedes ganar con 100 euros (y cuánto haría falta para 1.000 al mes)
- Los riesgos, dicho sin rodeos
- Cómo comprobar que el intermediario es de fiar
- Siete pasos para empezar, en orden
- Errores frecuentes al empezar
- Nuestra perspectiva
- Siguiente paso con Tu Plan Seguro
- Preguntas frecuentes
- Fuentes
Antes de invertir: el orden importa
La pregunta habitual es “¿en qué invierto?”. La que conviene hacerse primero es otra: “¿qué dinero puedo permitirme no tocar durante años?”. Si la respuesta es “ninguno”, todavía no toca invertir, y no pasa nada.
1. Ordena tus finanzas
Si no sabes cuánto entra y cuánto sale cada mes, cualquier inversión se construye sobre arena. Hacer un presupuesto sencillo y detectar fugas de dinero es el primer paso real. Si quieres un método, tenemos una guía para organizar tus finanzas personales desde cero y otra para ahorrar cada mes aunque tengas un sueldo normal. Invertir es, en el fondo, una forma de usar lo que sobra de forma sostenida.
2. Crea un colchón para imprevistos
La CNMV recomienda mantener un colchón de entre tres y seis veces tus gastos mensuales, aunque la cifra exacta depende de cada caso: no es lo mismo tener nómina fija y sin hijos que ser autónomo con una familia a cargo. El motivo es práctico. Si se estropea el coche o pierdes el empleo y tu dinero está invertido, quizá tengas que venderlo justo cuando vale menos.
El Banco de España insiste en la misma idea: separar el dinero para imprevistos del que no vas a necesitar a corto o medio plazo. El primero puede estar en una cuenta remunerada o en un depósito. Calcula cuánto necesitas con nuestra guía sobre el fondo de emergencia y cuánto dinero deberías tener.
3. Mira tus deudas antes que la bolsa
La propia CNMV pone un ejemplo que sirve de brújula: con una deuda al 12,68 % TAE, tenía más lógica cancelarla que mantener 2.000 euros invertidos al 4 % anual. Dicho de forma simple: si te cuesta un 12 % un crédito de consumo o una tarjeta revolving, pagarlo equivale a una “rentabilidad” segura de ese porcentaje, algo que casi ninguna inversión te asegura. Si tienes un préstamo, repasa qué mirar en un préstamo personal y valora amortizarlo antes.
Define objetivo, plazo y riesgo
La CNMV resume el proceso en cuatro pasos: definir objetivos y plazo, buscar un intermediario autorizado, elegir un producto comprensible y vigilar la inversión. Fíjate en que el producto es el tercer paso, no el primero.
Puedes responder a tres preguntas por escrito:
- Objetivo: ¿entrada de una vivienda, jubilación, un colchón extra, formación de tus hijos?
- Plazo: ¿cuándo necesitarás el dinero? Dentro de dos años es una cosa; dentro de veinte, otra muy distinta.
- Riesgo: ¿cuánto bajaría tu cartera antes de que vendieras por miedo? Si un descenso del 20 % te quitaría el sueño, necesitas un producto menos volátil o menos dinero expuesto.
Una regla práctica que se deduce de lo anterior: el dinero que necesitarás en menos de dos o tres años no suele ser candidato a renta variable. Si estás ahorrando para la entrada de una casa a corto plazo, calcula primero los costes con nuestra calculadora de gastos de compra de vivienda, porque a menudo faltan más euros de los que parece.
Dónde guardar el dinero según el plazo
No todo el ahorro tiene que invertirse. Según el Banco de España, para necesidades a corto plazo e imprevistos sirven una cuenta remunerada o un depósito a plazo, cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. El ahorro sin un fin concreto puede destinarse a inversión, pero después de conocer tu perfil y las características y riesgos de cada producto.
Un esquema orientativo:
| Horizonte | Para qué sirve | Tipo de producto habitual |
|---|---|---|
| Menos de 2-3 años | Imprevistos, un viaje, una entrada próxima | Cuenta remunerada, depósito |
| De 3 a 5 años | Metas intermedias | Combinación prudente según tu tolerancia al riesgo |
| Más de 5-10 años | Jubilación, patrimonio a largo plazo | Fondos o ETF diversificados |
La tabla es una orientación general, no una recomendación personalizada: tu situación puede pedir otra cosa.
Productos para empezar a invertir
Una cartera sencilla puede construirse con muy pocas piezas. Estas son las más habituales para quien empieza.
Fondos de inversión
Según Finanzas para Todos, los fondos permiten acceder a mercados, contar con gestión profesional, aprovechar economías de escala y diversificar; su riesgo depende de los activos en los que inviertan y de su política de inversión. Dentro de ellos, los fondos indexados replican un índice y suelen ser una opción comentada entre principiantes, en parte por tener costes más contenidos que los de gestión activa.
Antes de suscribir uno, la CNMV indica que el folleto y el Documento de Datos Fundamentales para el Inversor deben recoger la política de inversión, las rentabilidades pasadas, el perfil objetivo y las comisiones, y que conviene consultarlos antes de suscribir o reembolsar. Es un documento corto: léelo.
ETF
Los ETF son fondos cotizados que combinan la diversificación de una cesta de activos con la negociación en bolsa en tiempo real, aunque siguen existiendo riesgo de pérdida del capital. Un detalle fiscal que sorprende a muchos: la CNMV indica que los ETF admitidos a negociación en bolsa española tienen un tratamiento fiscal próximo al de las acciones y no disfrutan del régimen de diferimiento de traspasos de los fondos tradicionales. Si piensas cambiar de producto con el tiempo, esa diferencia importa; consúltalo con un asesor fiscal.
Acciones y fracciones de acciones
Comprar acciones de una sola empresa concentra el riesgo en ella. Existen plataformas que permiten comprar fracciones, algo útil para aprender con poco capital, pero conviene tratarlas como una parte pequeña y no como el núcleo de la cartera.
Depósitos y cuentas remuneradas
No son inversión en sentido estricto, pero son la parte de tu dinero que cubre los imprevistos y las metas cercanas. Y recuerda la inflación: si los intereses van por debajo de la subida de precios, tu poder adquisitivo cae. Tenemos una explicación sencilla de qué es la inflación y cómo afecta a tu dinero.
Invertir con poco dinero: qué sí y qué mirar
Es posible. Finanzas para Todos explica que se puede empezar con poco dinero mediante fondos, plataformas fintech, fracciones de acciones o fondos indexados, siempre entendiendo antes sus características y riesgos. Empezar con poco puede ser, además, una buena forma de aprender sin asumir grandes riesgos.
Lo que decide si compensa no es el mínimo de entrada, sino los costes. La CNMV advierte de que las comisiones de gestión, depósito, suscripción y reembolso pueden afectar de forma significativa a la rentabilidad de los fondos. En un ETF hay que sumar los costes del propio fondo (gestión y depósito) y los del intermediario, como compraventa, custodia o cobro de dividendos. Todos restan rentabilidad.
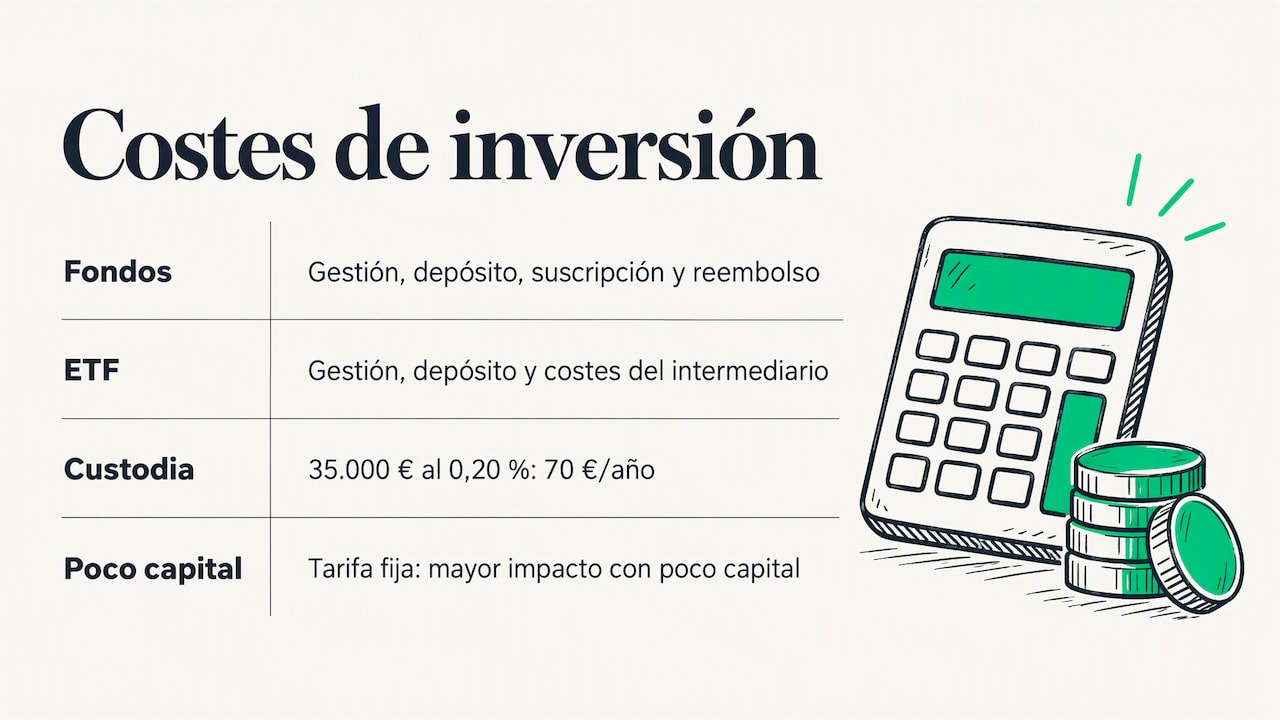
La misma guía da un ejemplo claro: una cartera de 35.000 euros con una comisión de custodia del 0,20 % anual supone 70 euros al año. Ahora piensa en una cartera de 300 euros: si el intermediario cobra una comisión fija por operación, un porcentaje pequeño puede convertirse en un recorte grande. Antes de abrir cuenta, pregunta por escrito cuánto cuesta comprar, mantener y vender.
Checklist de costes antes de contratar
- Comisión de gestión anual del fondo o ETF.
- Comisión de custodia o mantenimiento de la cuenta.
- Comisión por compra y venta, y si hay mínimo por operación.
- Comisiones de suscripción o reembolso, si las hay.
- Costes por cobrar dividendos o por cambiar de divisa.
Cuánto puedes ganar con 100 euros (y cuánto haría falta para 1.000 al mes)
Son dos de las preguntas que más se repiten, y la respuesta honesta es que nadie puede prometerte una cifra. Lo que sí podemos hacer es aritmética con hipótesis. Los números que siguen son ilustrativos, no previsiones ni rentabilidades de ningún producto, y no descuentan comisiones ni impuestos.
Con 100 euros de una sola vez. Si, hipotéticamente, crecieran un 5 % anual durante un año, tendrías 105 euros: cinco euros de diferencia. Lo que 100 euros te dan, sobre todo, es la oportunidad de aprender cómo funciona una plataforma, cómo se ve una caída del 10 % en tu pantalla y cómo se comporta tu paciencia.
Con 100 euros al mes. Aquí la constancia empieza a notarse. Con la misma hipótesis del 5 % anual:
| Años aportando 100 €/mes | Aportado | Valor aproximado |
|---|---|---|
| 10 | 12.000 € | 15.500 € |
| 20 | 24.000 € | 41.000 € |
En la realidad, los resultados pueden ser mejores o peores, y en algunos años habrá pérdidas. Por eso se insiste tanto en la diversificación: según Finanzas para Todos, repartir la cartera entre instrumentos, plazos, sectores y niveles de riesgo es la forma principal de reducir el riesgo de concentración.
¿Cuánto hace falta para 1.000 euros al mes? Son 12.000 euros al año. Si imaginamos que el capital generase de forma sostenida un 4 % anual, necesitarías 300.000 euros; con un 3 %, 400.000 euros. Y eso antes de impuestos y con rentabilidades que nadie garantiza. La lección es útil: vivir de las rentas exige mucho capital acumulado durante muchos años. Quien promete ganar 1.000 euros al mes con poco dinero está vendiendo algo. De hecho, Finanzas para Todos aconseja evitar las promesas de rendimientos irreales.
Los riesgos, dicho sin rodeos
La CNMV lo deja por escrito: todos los productos financieros implican algún riesgo y deshacer una inversión puede ser complicado y costoso. Estos son los que más afectan al principiante:
- Riesgo de precio. Finanzas para Todos explica que puede venir de la economía, los tipos de interés, las noticias políticas o la solvencia del emisor. Tu cartera puede valer menos que lo aportado.
- Inflación. Puede reducir el valor real de lo que tienes, incluso sin pérdidas nominales.
- Liquidez. Algunos productos son difíciles de vender rápido o solo con penalización.
- Complejidad. Si no puedes explicar el producto con tus palabras, no lo contrates.
Un dato que tienes a tu favor: antes de contratar, según el Ministerio de Derechos Sociales, Consumo y Agenda 2030, la entidad debe informarte suficientemente de los riesgos y, cuando corresponda, incluir un indicador de riesgo y advertencias sobre liquidez o complejidad. Pide esa información por escrito y léela.
Cómo comprobar que el intermediario es de fiar
La CNMV señala que solo las entidades autorizadas e inscritas en sus registros pueden ofrecer servicios de inversión, así que conviene consultar el registro y las advertencias de la propia CNMV antes de operar. Si una web o un “gestor” que te contacta por redes o por teléfono no aparece, descártalo. Desconfía también de cualquier presión para decidir rápido.
Siete pasos para empezar, en orden
- Haz tu presupuesto y localiza cuánto puedes apartar cada mes sin agobios.
- Completa un fondo de emergencia de tres a seis meses de gastos esenciales.
- Cancela o reduce las deudas caras.
- Escribe tu objetivo, tu plazo y el descenso que podrías soportar.
- Comprueba en la CNMV que el intermediario está autorizado y compara costes.
- Elige un único producto que comprendas (por ejemplo, un fondo diversificado) y lee su documento de datos fundamentales.
- Aporta una cantidad fija a una fecha fija y revisa la cartera una o dos veces al año, no cada día.
Errores frecuentes al empezar
La guía de 50 preguntas de la CNMV aconseja no decidir por euforia ni por lo que hacen otros inversores, comparar alternativas, recordar que toda inversión tiene riesgo y revisar las comisiones. Traducido a la práctica:
- Entrar porque “todo el mundo” habla de un activo que ha subido mucho.
- Invertir el fondo de emergencia o dinero que vas a necesitar pronto.
- Poner todo en una sola empresa o un solo sector.
- Ignorar las comisiones porque “son solo un 1 %”.
- Vender en pánico tras una caída y volver a entrar tarde.
- Dejar de aportar cuando el mercado baja, justo cuando se compra más barato.
Finanzas para Todos añade dos consejos que parecen obvios y no lo son: invertir de forma constante y tener paciencia.
Nuestra perspectiva
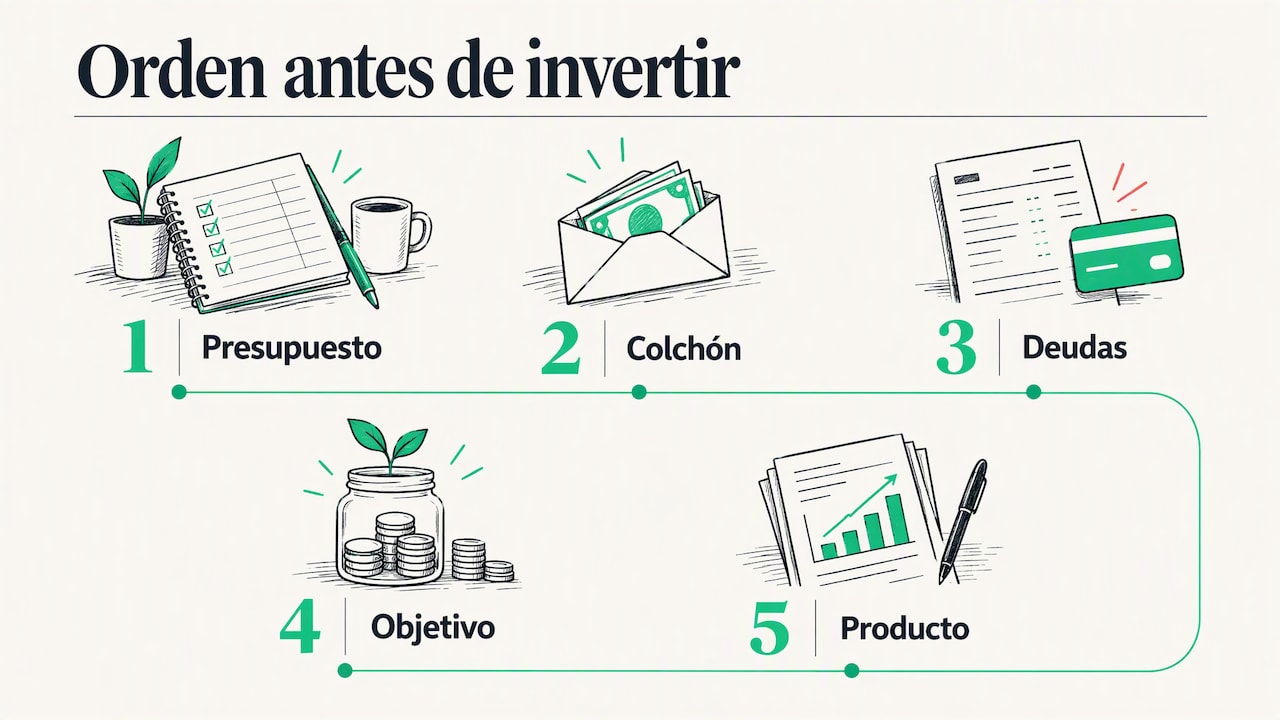
En Tu Plan Seguro llevamos tiempo explicando finanzas a personas que no vienen del mundo económico, y vemos siempre el mismo patrón: quien más se frustra con la inversión es quien empieza por el producto y no por su vida. Nos llegan dudas sobre fondos, ETF o criptomonedas cuando todavía no hay colchón, hay una tarjeta a plazos pendiente o ni siquiera se sabe cuánto se gasta al mes. Por eso insistimos tanto en el orden: presupuesto, colchón, deudas, objetivo, y solo después producto.
También creemos que lo más valioso de empezar con poco es el aprendizaje. Con 50 o 100 euros al mes aprendes cómo se ve una caída, cómo se leen unas comisiones y si tu estómago aguanta lo que tu cabeza dijo que aguantaría. Esa experiencia barata te sirve cuando, años después, las cantidades sean mayores. Y no, no creemos en las fórmulas rápidas: si algo suena fácil y rápido, merece más preguntas, no menos.
— Jonatan
Siguiente paso con Tu Plan Seguro
Si todavía estás en la fase de ordenar el terreno, empieza por nuestra guía para organizar tus finanzas personales paso a paso. Y si quieres seguir aprendiendo sobre ahorro, préstamos, hipotecas o inflación con ejemplos cotidianos, tienes todo el contenido en Tu Plan Seguro.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar a invertir?
No hay una cifra única. Puedes empezar con poco mediante fondos, fondos indexados, fracciones de acciones o plataformas fintech, pero lo importante es que no sea dinero que vayas a necesitar pronto. Antes de elegir, compara los costes y las comisiones mínimas, porque con importes pequeños pesan mucho más.
¿Es mejor invertir o ahorrar en un depósito?
Depende del plazo y del objetivo. Para imprevistos y metas cercanas, una cuenta remunerada o un depósito suelen encajar mejor y están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. Para objetivos a largo plazo y dinero que no necesitarás, se puede valorar la inversión, asumiendo que puedes perder parte del capital.
¿Puedo perder todo el dinero?
Puedes perder parte o, en productos concentrados o complejos, todo lo invertido. Diversificar y elegir productos que entiendas reduce ese riesgo, pero no lo elimina. Si tienes dudas sobre tu caso concreto, consulta con un asesor financiero autorizado.
¿Cómo sé si una plataforma es legal en España?
Busca la entidad en los registros de la CNMV y revisa si tiene advertencias publicadas. Solo las entidades autorizadas pueden ofrecer servicios de inversión. Si te prometen rentabilidades garantizadas o altas con poco riesgo, desconfía.
Fuentes
- CNMV: ¿Cómo tomar decisiones de inversión?
- CNMV: Curso de decisiones de inversión
- CNMV: 50 preguntas y respuestas básicas sobre inversión (guía)
- CNMV: 50 preguntas y respuestas sobre inversión (versión PDF)
- CNMV: Los fondos cotizados en bolsa (ETF)
- Finanzas para Todos: Cómo empezar a invertir con poco dinero
- Finanzas para Todos: Los 3 pasos para tomar decisiones de inversión
- Finanzas para Todos: ¿En qué productos invertir?
- Finanzas para Todos: ¿Qué son los ETF y cómo funcionan?
- Banco de España: Qué hacer con tus ahorros
- Banco de España: ¿Qué me conviene, depósito o fondo?
- Ministerio de Derechos Sociales, Consumo y Agenda 2030: información sobre el riesgo de productos de inversión