 Jonathan
Introducción
Pedir un préstamo personal puede ser una solución cuando necesitas afrontar un gasto importante y no dispones de suficiente dinero ahorrado. Una reforma, la compra de un vehículo, unos estudios o un gasto inesperado pueden llevarte a buscar financiación.
Sin embargo, que una entidad apruebe un préstamo no significa que sea automáticamente una buena decisión para tus finanzas. Antes de firmar, es importante entender cuánto dinero vas a recibir, cuánto tendrás que devolver y durante cuánto tiempo estarás pagando.
La cuota mensual es solo una parte de la operación. El coste total del préstamo, los intereses, las comisiones y las condiciones del contrato también importan.
1. Empieza por preguntarte cuánto necesitas realmente
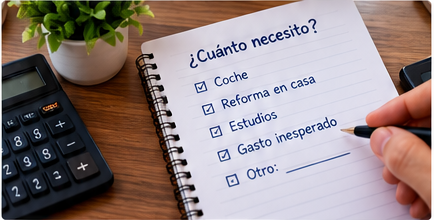
Antes de comparar préstamos, calcula la cantidad que necesitas.
Pedir más dinero del necesario puede aumentar innecesariamente el coste de la financiación. Si necesitas 5.000 euros y solicitas 8.000 simplemente porque la entidad te ofrece esa cantidad, terminarás pagando intereses sobre un dinero que quizá no necesitabas.
Haz una lista del gasto que quieres cubrir y determina cuánto necesitas exactamente.
También conviene preguntarse si el gasto es urgente, necesario o puede esperar. Si puedes ahorrar una parte del dinero antes de financiar la compra, quizá puedas reducir posteriormente la cantidad que necesitas pedir.
2. Mira la TAE, no solamente el interés
Uno de los errores más habituales al comparar préstamos es fijarse únicamente en el tipo de interés anunciado.
El dato que permite comparar mejor el coste de diferentes ofertas es la TAE, porque incorpora el tipo de interés y determinados gastos y comisiones asociados a la financiación.
Por ejemplo, dos préstamos pueden anunciar una cuota mensual parecida, pero tener condiciones diferentes y terminar teniendo un coste total distinto.
Por eso, cuando compares varias opciones, no te quedes solamente con frases como «interés desde el X %». Revisa la información completa de cada oferta.
3. Calcula cuánto acabarás pagando
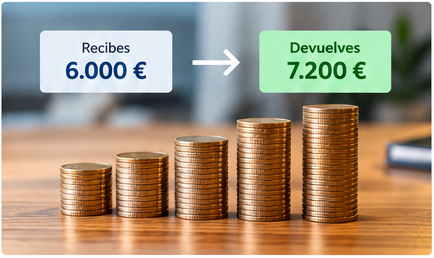
Imagina que solicitas 6.000 euros y la entidad establece una cuota mensual de 180 euros durante 40 meses.
A primera vista, 180 euros puede parecer una cantidad asumible. Sin embargo, multiplicando la cuota por el número de meses puedes conocer aproximadamente cuánto dinero saldrá de tu bolsillo durante toda la operación.
En este ejemplo:
180 € × 40 meses = 7.200 €
Recibirías 6.000 euros, pero devolverías 7.200 euros, antes de considerar posibles diferencias derivadas de otros costes incluidos en el contrato.
Esta cuenta sencilla ayuda a visualizar algo que a veces se pierde cuando solamente pensamos en la cuota mensual.
4. La cuota debe encajar en tu presupuesto
Un préstamo no debería analizarse de forma aislada.
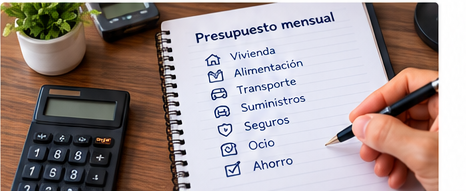
Antes de contratarlo, suma tus gastos habituales: vivienda, alimentación, transporte, suministros, seguros, suscripciones, otras deudas y ahorro.
Después comprueba qué margen te queda para asumir una nueva cuota.
Por ejemplo, si tus ingresos mensuales son de 1.500 euros y ya tienes compromisos financieros importantes, añadir otra cuota puede reducir demasiado tu margen disponible.
También debes pensar en los meses complicados. ¿Podrías seguir pagando si aumentan algunos gastos? ¿Qué ocurriría si durante un periodo tus ingresos fueran menores?
Una cuota puede parecer cómoda durante un mes concreto, pero un préstamo normalmente implica un compromiso durante muchos meses.
5. Comprueba la duración del préstamo
El plazo también influye directamente en el coste de la financiación.
Un plazo más largo puede reducir la cuota mensual porque distribuyes los pagos durante más tiempo. Sin embargo, también significa que mantendrás la deuda durante más meses y puedes terminar pagando más intereses.
Por el contrario, un plazo más corto puede implicar cuotas mayores, pero permite terminar antes de pagar el préstamo.
La decisión debe encajar con tu presupuesto y con tu capacidad real de pago.
No se trata simplemente de conseguir la cuota más baja posible, sino de encontrar un equilibrio entre una mensualidad asumible y un coste total razonable.
6. Revisa todas las comisiones
Antes de firmar, busca las comisiones que pueda incluir el contrato.
Dependiendo del producto, pueden existir gastos relacionados con la apertura, determinadas modificaciones, amortización anticipada u otras operaciones.
No des por hecho que un préstamo sin una comisión visible no tiene ningún otro coste.
Lee la documentación y comprueba qué gastos aparecen asociados a la operación.
Si hay algún concepto que no entiendes, es mejor preguntar antes de firmar que descubrirlo posteriormente.
7. Cuidado con los seguros y productos vinculados
Algunas ofertas de financiación pueden estar acompañadas de seguros u otros productos.
En determinados casos pueden ser opcionales y en otros pueden formar parte de las condiciones de la operación.
Antes de aceptarlos, comprueba cuánto cuestan y qué cobertura ofrecen.
Un préstamo aparentemente barato puede cambiar de coste cuando se añaden productos asociados.
Por eso es importante comparar el conjunto de la operación y no únicamente el tipo de interés que aparece destacado en la publicidad.
8. Comprueba las condiciones de amortización anticipada
Otra cuestión que conviene revisar es qué ocurre si quieres devolver parte del préstamo antes de tiempo.
Quizá dentro de un año recibas un ingreso extraordinario y quieras utilizar una parte para reducir tu deuda.
Consulta previamente las condiciones y posibles costes de esa operación.
También conviene saber si puedes realizar amortizaciones parciales y cómo afectan al plazo o a la cuota.
9. No compares solamente una oferta
Antes de contratar un préstamo, compara varias alternativas.
Puedes empezar por tu banco habitual, pero no tienes por qué limitarte a una única entidad.
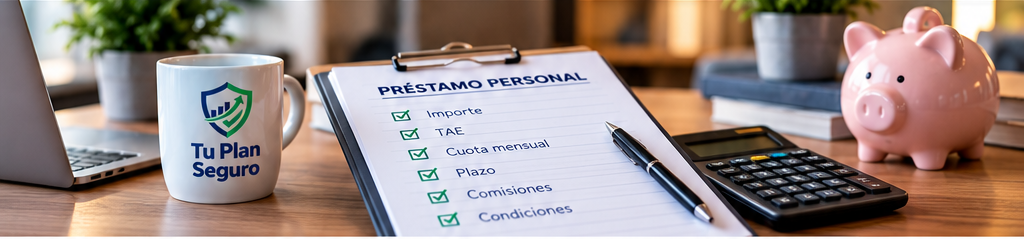
Compara el importe financiado, plazo, cuota, TAE, coste total, comisiones y condiciones.
Lo importante es que todas las ofertas se analicen con criterios similares. Una cuota más baja no significa necesariamente que el préstamo sea más barato si se consigue ampliando considerablemente el plazo.
10. Lee el contrato antes de firmar
Puede parecer obvio, pero merece la pena recordarlo: no firmes un préstamo que no entiendas completamente.
La publicidad está diseñada para mostrar las características principales de una oferta, mientras que el contrato contiene las condiciones concretas de la operación.
Antes de aceptar, revisa el importe, plazo, cuota, TAE, coste total, comisiones, posibles productos vinculados y condiciones de amortización.
Si tienes dudas sobre algún punto, solicita una explicación antes de firmar.
En resumen
Un préstamo personal puede ayudarte a financiar un gasto importante, pero también supone adquirir una obligación de pago durante un periodo determinado.
Antes de solicitarlo, calcula cuánto necesitas realmente, compara varias ofertas y presta atención a la TAE y al coste total, no solamente a la cuota mensual.
Comprueba también el plazo, las comisiones, los productos vinculados y las condiciones para amortizar anticipadamente.
Y, sobre todo, analiza si la cuota encaja cómodamente en tu presupuesto actual y en escenarios menos favorables.
La pregunta importante no es solamente «¿cuánto me pueden prestar?», sino «¿cuánto puedo devolver sin poner en riesgo mis finanzas?».