 Jonathan
El seguro de vida de una hipoteca protege a tu familia de la deuda si tú fallecieras o quedaras inválido. En España, el banco no puede obligarte a contratarlo con él: puede pedirte un seguro que garantice el préstamo, pero tú eliges la compañía. Aquí te explicamos, sin tecnicismos, cómo funciona, qué mirar antes de firmar y cómo no pagar de más.
En resumen
- El seguro de vida vinculado a la hipoteca cubre fallecimiento o invalidez, y la indemnización sirve para pagar la deuda pendiente.
- Ningún banco puede imponerte su aseguradora: debe aceptar una póliza de otra compañía con condiciones equivalentes.
- Compara el coste real: la prima del seguro menos lo que el banco te rebaja en el interés por contratarlo.
- Si pagas la prima de una sola vez, puedes recuperar la parte no consumida al cancelar la hipoteca antes de tiempo.
- Tienes 30 días desde la contratación para desistir, como regla general, sin penalización.
Tabla de contenidos
- Qué es y para qué sirve
- ¿Es obligatorio el seguro de vida con la hipoteca?
- Qué cubre y quién cobra
- Cuánto cuesta y cómo compararlo
- Prima única o prima anual
- Cambiar o cancelar el seguro
- Nuestra opinión
- Para seguir preparando tu compra
- Preguntas frecuentes
- Fuentes
Qué es y para qué sirve
Imagina que tienes una hipoteca de 150.000 € y falleces. Tu pareja o tus hijos heredarían la casa, pero también la deuda. El seguro de vida hipotecario evita ese problema: según el Banco de España, protege ante el impago del préstamo en caso de muerte o invalidez del prestatario, y puede asegurar toda la deuda o solo una parte.
No es lo mismo que un seguro de vida cualquiera. Aquí el dinero se destina, según la póliza, a pagar el saldo que queda de la hipoteca. Si el capital asegurado supera la deuda, el sobrante puede ir a las personas que hayas designado.
¿Es obligatorio el seguro de vida con la hipoteca?
No en el sentido que mucha gente cree. La Ley 5/2019 prohíbe, en general, que te vendan productos atados al préstamo. Lo que sí permite es que el banco te exija una póliza que garantice las obligaciones del préstamo, además de un seguro de daños de la vivienda hipotecada.
Lo importante es esto: aunque el banco lo pida, no puede imponerte una aseguradora concreta. Debe aceptar la póliza de otro proveedor si ofrece condiciones y prestaciones equivalentes, sin cobrarte por revisarla y sin empeorar las condiciones de tu préstamo.
En la práctica, el seguro suele aparecer como una bonificación: el banco te baja el tipo de interés si contratas seguros con él. Eso es legal si te informa con claridad de su coste y sus efectos.
Qué documentos mirar antes de firmar
El Banco de España indica que los seguros necesarios o bonificados deben figurar en la FIPRE y en la FEIN, dos documentos informativos que te entregan gratis al menos diez días naturales antes de firmar la escritura. Léelos con calma y busca ahí la línea del seguro: si es exigido, si es opcional y cuánto te rebaja el interés.
Qué cubre y quién cobra
La cobertura básica es fallecimiento o invalidez. Algunas pólizas añaden desempleo o incapacidad temporal. Sobre cómo se reparte el dinero, hay dos fórmulas habituales según la Dirección General de Seguros:
- Capital inicial: aseguras el importe de la hipoteca. El banco cobra lo que quede pendiente y tú o tus beneficiarios, la diferencia.
- Capital pendiente: aseguras lo que debes en cada momento, total o parcialmente. El banco es beneficiario irrevocable y cobra directamente.
Las coberturas de desempleo o baja laboral no sirven a todo el mundo. El Banco de España advierte de que pueden ser inútiles si tu situación impide que ocurra el riesgo, por ejemplo siendo pensionista, funcionario o viviendo de rentas. Si no te hacen falta, no las pagues.
Cuánto cuesta y cómo compararlo
No hay un precio único: depende de tu edad, tu estado de salud, el capital asegurado y las coberturas. Cualquier cifra “media” que veas sirve de poco si no es tu caso. Lo útil es comparar bien.
El Banco de España recomienda fijarse en el coste real del seguro, es decir, la prima menos las bonificaciones, además del modo de pago y de si las coberturas se ajustan a ti. Una cobertura corta no te protege bien y una excesiva encarece la prima.
Un ejemplo para ver la diferencia
El propio Banco de España publica un ejemplo ilustrativo: una hipoteca de 100.000 € a 20 años, con un seguro de vida de 25 € al mes y una bonificación del 0,3 %. El coste total del préstamo sale en 41.518,40 €, frente a 39.190,40 € sin seguro. Son cifras de ejemplo, no precios de mercado, pero enseñan algo claro: la bonificación no siempre compensa lo que pagas por la póliza.
Haz tú la cuenta con tus datos:
- Calcula lo que pagarías de seguro durante todo el préstamo.
- Calcula cuánto ahorras de intereses con la bonificación.
- Pide una oferta equivalente a una aseguradora independiente y repite la comparación.
Para tener claro el resto de gastos de la compra, puedes usar nuestra calculadora de gastos de compra de vivienda.
Prima única o prima anual
Hay dos formas de pagar. La prima anual (o periódica) se paga cada año y facilita cambiar de compañía, respetando el preaviso de la póliza. La prima única se paga de golpe al principio. El Banco de España explica que esa prima puede financiarse y sumarse al préstamo, lo que aumenta la deuda y los intereses que pagarás.
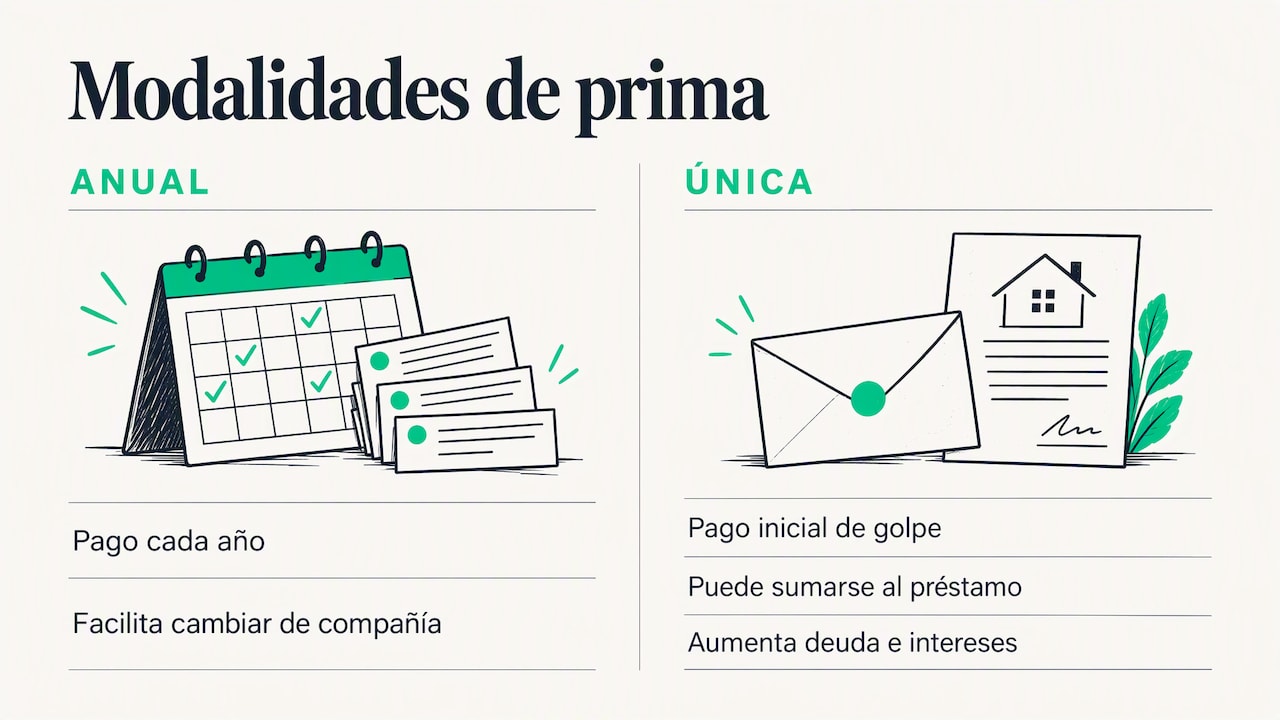
La Dirección General de Seguros pide que, antes de contratar prima única, te informen de la alternativa anual equivalente y, si se financia, del aumento del endeudamiento y del cuadro de amortización. Si no te lo ofrecen, pídelo. Además, la modalidad de prima debe adaptarse a tus circunstancias.
Cambiar o cancelar el seguro
Tienes dos caminos para no quedarte atado.
- Desistir al contratar: como regla general, dispones de 30 días desde la formalización para echarte atrás sin penalización ni justificación. Comprueba antes quién figura como tomador de la póliza.
- Cambiar de compañía más adelante: la ley obliga al banco a aceptar pólizas alternativas equivalentes tanto al contratar como en cada renovación, sin cobrarte por analizarlas ni empeorar el préstamo.
Si amortizas del todo la hipoteca antes de tiempo, lo habitual es que el seguro se cancele y te devuelvan la prima no consumida. Si quieres mantener la póliza, debes cambiar el beneficiario, que hasta entonces era el banco. Cuando cambies de seguro, comprueba que las coberturas son realmente equivalentes a las que el banco te pide, para no perder la bonificación.
Nuestra opinión
Vemos el mismo error una y otra vez: se firma la hipoteca con prisa y se acepta el seguro del banco sin compararlo. Se mira el tipo de interés, que es lo que se ve, y se olvida que la póliza va a acompañarte veinte o treinta años.
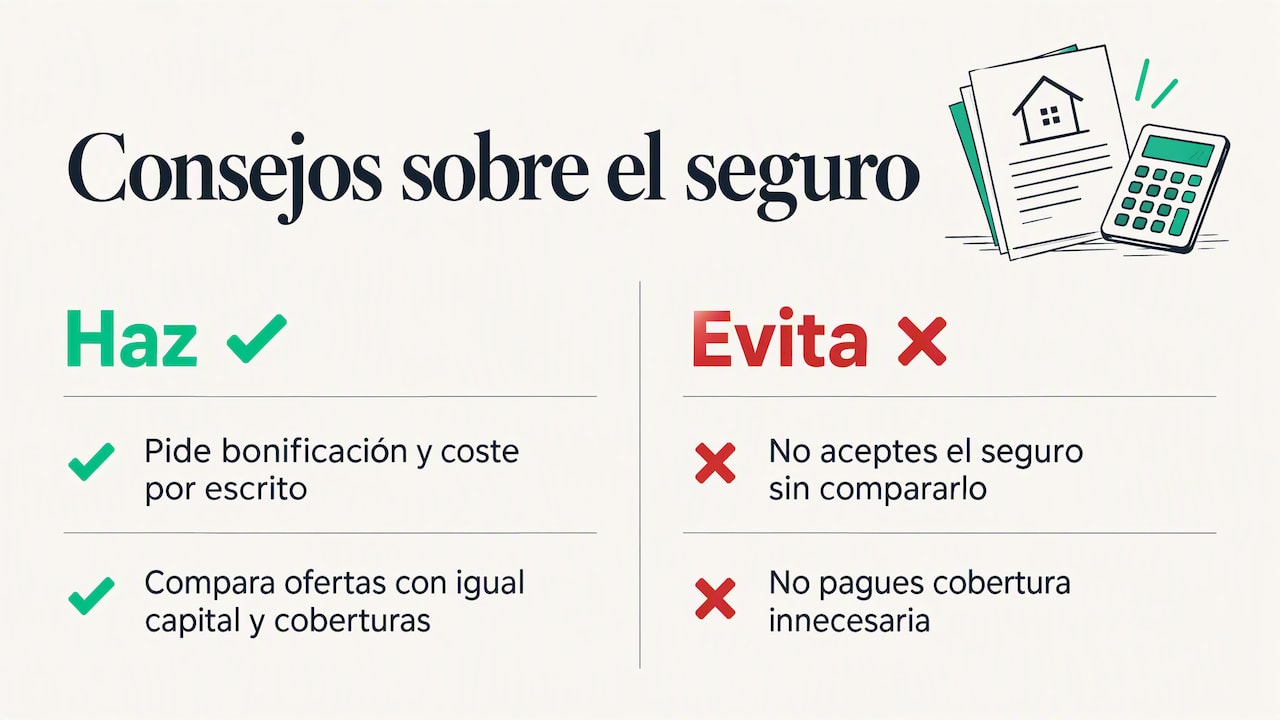
Nuestro consejo es sencillo. Pide por escrito cuánto te bonifican por el seguro y cuánto cuesta. Pide una oferta aparte con el mismo capital y las mismas coberturas. Y si tienes hijos, pareja o alguien que dependa de ti, no lo veas como un trámite: es de las pocas formas de que una deuda grande no recaiga sobre ellos. Si no depende nadie de ti, sí puede tener menos sentido pagar más cobertura de la necesaria.
Y no mires el seguro aislado. Cuando el euríbor sube, la cuota ya pesa lo suyo, así que cada euro de prima cuenta.
— Jonatan
Para seguir preparando tu compra
El seguro de vida es solo una parte del coste de comprar casa. Si estás en ese proceso, en Tu Plan Seguro tenemos guías pensadas para quien empieza, sin jerga y con ejemplos.
Empieza por todos los gastos que debes conocer antes de comprar una vivienda y repasa después qué cubre y qué no el seguro de hogar, que es el otro seguro que suelen pedirte con la hipoteca.
Preguntas frecuentes
¿Cubre el seguro de vida la hipoteca?
Sí, en función de cómo lo contrates. Puedes asegurar el importe de la hipoteca, y el banco cobra lo pendiente y tú o tus beneficiarios la diferencia, o asegurar el capital pendiente con el banco como beneficiario. Revisa tu póliza para saber cuál es la tuya.
¿Estoy obligado a pagar el seguro de vida del banco?
No. El banco puede exigir una póliza que garantice el préstamo, pero no una aseguradora concreta. Si presentas otra con condiciones y prestaciones equivalentes, debe aceptarla sin cobrarte por revisarla.
¿Cuánto cuesta un seguro de vida para la hipoteca?
Depende de tu edad, tu salud, el capital y las coberturas, así que no hay una cifra válida para todos. Compara siempre la prima con la bonificación que te dan: ese es el coste real. Pide al menos dos ofertas con el mismo capital.
¿Puedo dar de baja el seguro de vida de la hipoteca?
Sí, con matices. Como regla general tienes 30 días tras contratarlo para desistir, y más adelante puedes sustituirlo por otro equivalente. Si cancelas el préstamo por completo, normalmente se cancela el seguro y recuperas la prima no consumida.
¿Se puede desgravar el seguro de vida de la hipoteca?
Solo si cumples los requisitos de la deducción por vivienda habitual, que hoy se mantiene únicamente para compras antiguas. Si tu hipoteca es reciente, lo normal es que no desgrave. Consulta la Agencia Tributaria o a un asesor fiscal para tu caso.
Fuentes
- Seguros hipotecarios, Banco de España
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario, BOE
- ¿Me puede obligar el banco a contratar un seguro?, DSCA
- Seguros de vida a prima única, DGSFP
- Seguros de prima única, Banco de España
- Seguro combinado con tu préstamo hipotecario, Banco de España
- Productos combinados, Banco de España
- Nota de supervisión sobre protección crediticia, DGSFP