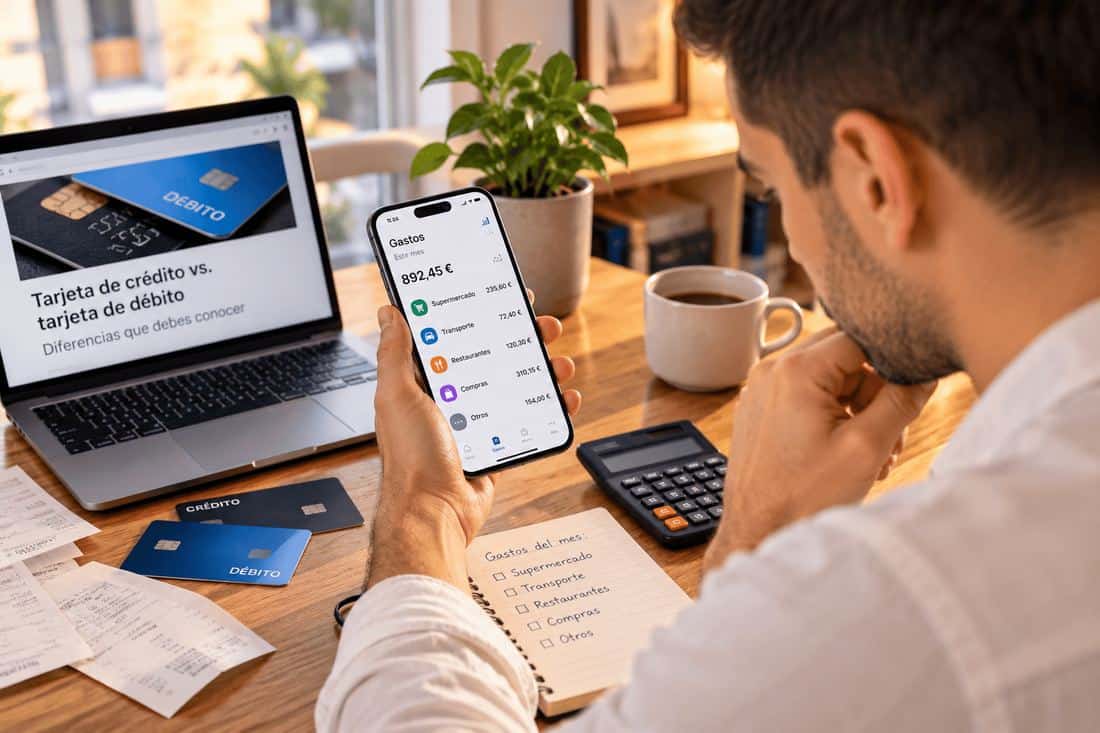
La diferencia es sencilla: con la tarjeta de débito gastas el dinero de tu cuenta y con la de crédito usas dinero prestado que luego debes devolver. Por fuera parecen iguales, pero una mala forma de pago en la de crédito puede salir muy cara. Aquí tienes cuándo te conviene cada una y qué debes vigilar.
En resumen
- Débito: el pago sale de tu cuenta al momento.
- Crédito: usas un límite y lo devuelves después, de una vez o a plazos.
- Pagar todo a fin de mes normalmente no genera intereses; aplazarlo, sí.
- El mayor riesgo está en las cuotas pequeñas: la deuda puede tardar años en bajar.
- Si te roban la tarjeta, bloquéala cuanto antes, sea del tipo que sea.
Débito o crédito: la comparación rápida
| Débito | Crédito | |
|---|---|---|
| ¿De dónde sale el dinero? | De tu cuenta | De un crédito que te concede la entidad |
| ¿Cuándo se carga? | Al instante | Depende de la modalidad: normalmente a fin de mes o a plazos |
| ¿Tienes un límite? | Tu saldo y el límite diario de la tarjeta | El límite de crédito del contrato |
| ¿Puede tener intereses? | Por la compra, no | Sí, si aplazas el pago |
| Te conviene para… | El gasto del día a día | Compras que puedes pagar enteras al final del mes |
Cómo funciona la tarjeta de débito
Usas el dinero de la cuenta asociada y el movimiento se registra al instante. Si tienes 1.000 € y gastas 80 €, te quedan 920 €. Por eso facilita controlar lo que gastas: es difícil gastar dinero que no tienes.
Cómo funciona la tarjeta de crédito
La entidad te da un límite. Si es de 3.000 €, no significa que tengas 3.000 € más: es dinero que tendrás que devolver. Lo importante es la forma de pago:
- A fin de mes: pagas todo lo gastado de una vez. Normalmente no genera intereses si cubres todo el saldo.
- A plazos: pagas una cantidad fija o un porcentaje. Genera intereses porque estás aplazando el pago.
- Revolving: la deuda se devuelve con cuotas periódicas y va cambiando con cada pago, compra e interés.
Antes de usarla, mira en tu contrato o en la app del banco qué modalidad tienes. Dos tarjetas con el mismo logo pueden funcionar de forma muy distinta.
El peligro de las cuotas pequeñas
El Banco de España avisa de que, con una revolving, una cuota baja puede no cubrir ni los intereses. Entonces se suman a la deuda, que sigue creciendo aunque pagues todos los meses.
En septiembre de 2026, una publicación especializada recogía ejemplos de revolving en webs de entidades con una TAE superior al 22 %. Este cálculo usa una deuda inventada de 1.000 € con ese 22 %, sin nuevas compras ni comisiones:
| Cuota mensual | Tiempo hasta acabar | Total pagado |
|---|---|---|
| 100 € | 12 meses | Unos 1.100 € |
| 50 € | 25 meses | Unos 1.230 € |
| 30 € | 50 meses | Unos 1.470 € |
| 15 € | No se acaba | La deuda crece |
En este ejemplo, el primer mes se generan casi 17 € de intereses. Por eso, una cuota de 15 € no llega a cubrirlos. La cuota más cómoda suele ser también la más cara.
Si ya tienes una tarjeta así, el Banco de España ofrece un simulador de revolving para ver cuándo terminarías de pagar y cuántos intereses pagarías. Sube la cuota si puedes, evita usarla mientras la devuelves y pregunta a tu banco qué opciones tienes.
Qué mirar antes de contratar una tarjeta
- La modalidad de pago y si puedes cambiarla.
- La TAE y el tipo de interés.
- Las cuotas anuales y las comisiones, por ejemplo por sacar dinero a crédito.
- Qué ocurre si no puedes pagar: los intereses de demora suelen ser muy superiores.
- Si lo que te ofrecen es de verdad débito, crédito o una tarjeta híbrida.
Si te roban la tarjeta o ves un cargo raro
- Bloquéala desde la app, la web o el teléfono de tu banco.
- Revisa los movimientos y reclama los que no reconozcas.
- Denuncia si ha habido robo o fraude.
Por lo ocurrido antes de avisar, respondes hasta 50 €, salvo que se demuestre negligencia en la custodia de la tarjeta o de sus claves. Después de comunicarlo, las operaciones que no hayas hecho las asume el banco. Si no te dan una solución, reclama al servicio de atención al cliente y, en último término, al Banco de España.
Entonces, ¿cuál uso?
Para el día a día, si te cuesta controlar el gasto, el débito es lo más sencillo. La de crédito puede ser útil si la pagas entera a final de mes y tienes claro cuánto has gastado. Si necesitas aplazar una compra, compara antes con otras opciones, como un préstamo personal. Y para los imprevistos, lo ideal es un fondo de emergencia, no una deuda.
Preguntas frecuentes
¿La tarjeta de crédito siempre cobra intereses?
No. Normalmente no los cobra si pagas todo el saldo a fin de mes, pero sí si aplazas el pago. Revisa tu contrato, porque también puede tener otras comisiones.
¿Cómo sé si mi tarjeta es revolving?
Mira la modalidad de pago en el contrato. Si tienes dudas, pregúntaselo por escrito a tu banco.
¿Puedo gastar más de lo que tengo con débito?
Por regla general, usas el dinero de tu cuenta. Aun así, revisa tu saldo y las condiciones de tu cuenta, porque pueden existir descubiertos.